
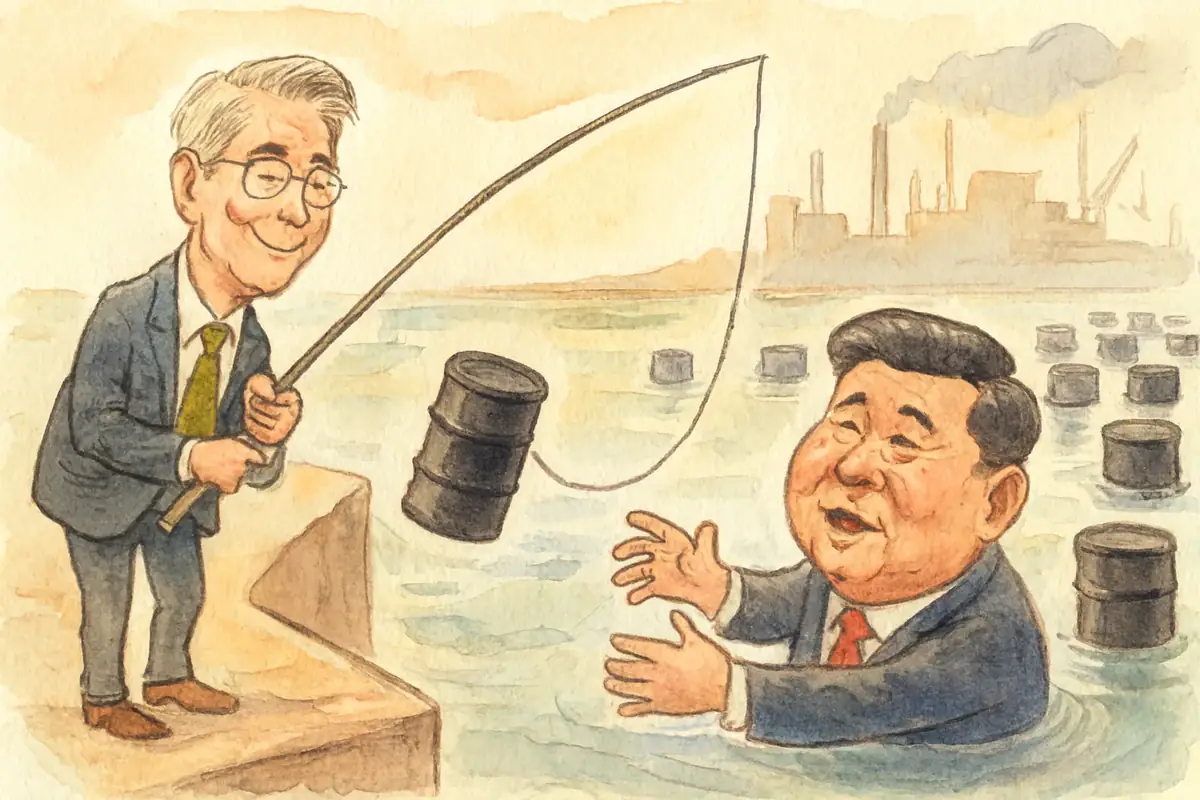
Scott Bessent liebt Zahlen mit Schlagkraft. Rund 40 Prozent Rückgang bei chinesischen Ölkäufen aus dem Iran, verkündete der US-Finanzminister im August 2026 — ein Beweis, dass „Operation Economic Outcast" wirkt. Was er nicht sagte: Andere Daten aus demselben Monat zeigen chinesische Importe iranischen Rohöls von bis zu 1,4 Millionen Barrel täglich, überwiegend durch unabhängige Kleinraffinerien, die sogenannten Teapot-Refineries. Welche Zahl stimmt, ist unklar. Dass Bessent die günstigere wählte, ist es nicht.
Das ist kein Randproblem der Statistik. Es trifft den Kern der Frage, ob Washingtons Wirtschaftskrieg sein erklärtes Ziel erreicht: die vollständige wirtschaftliche Isolierung Teherans. Vor dem Eskalationssommer 2026 exportierte der Iran bis zu 2,8 Millionen Barrel täglich; seither sind es nach belastbaren Schätzungen zwischen 220.000 und 255.000 Barrel. Der Einbruch ist real. Aber 90 Prozent des verbleibenden Exports gehen nach China — und dort liegt das Problem dieser Strategie.
Das stärkste Argument der Gegenseite
Wer Sekundärsanktionen ablehnt, hat ein gewichtiges Argument: Extraterritoriale US-Maßnahmen untergraben das multilaterale Handelssystem. Sie zwingen Drittstaaten unter Androhung von Dollarausschluss, eine US-Außenpolitik zu befolgen, an der sie nie mitgewirkt haben. China nennt die Sanktionen „illegale unilaterale Maßnahmen" und ist damit völkerrechtlich nicht allein — die EU hat mit der Blocking-Verordnung (EU-Verordnung Nr. 2271/96) genau dieses Prinzip kodifiziert, als Gegeninstrument gegen US-Drittstaatssanktionen. Die WTO-Regeln kennen keine Ausnahme für geopolitisch motivierte Handelsembargos.
Das Argument stimmt — soweit es reicht. Es scheitert an der Realität des Instruments. Die EU-Blocking-Verordnung schützt europäische Unternehmen auf dem Papier; in der Praxis hat sie Konzerne nicht daran gehindert, den Iran zu verlassen, weil das Risiko von US-Sanktionen die europäischen Strafandrohungen bei weitem übersteigt. Wer mit dem Dollar handelt, handelt nach amerikanischem Recht — diese Gleichung kann kein europäisches Sekundärrecht aufheben. Der völkerrechtliche Einwand ist berechtigt; er ändert die Machtverhältnisse nicht.
Was Bessent wirklich will
Bessent hat klargemacht, dass „niemand über dem Reich von US-Sanktionen steht" — auch keine chinesische Bank. Bereits sanktioniert sind einzelne Teapot-Raffinerien und Hongkonger Handelsfirmen. Der nächste Schritt, die Sanktionierung chinesischer Großbanken mit Dollar-Clearing-Zugang, wäre keine Maßnahme gegen den Iran mehr. Sie wäre eine Maßnahme gegen China.
Genau das ist der strategische Kern. Washington setzt Peking vor eine binäre Entscheidung: iranisches Öl zu Vorzugskonditionen — oder Zugang zum dollarbasierten Weltfinanzsystem. Beides zugleich soll nicht mehr gehen. Das hat mit der Nonproliferationspolitik oder mit dem Schutz israelischer Sicherheit wenig zu tun; dafür umso mehr mit dem US-Ziel, Chinas Einfluss in der globalen Rohstoffversorgung zu begrenzen und die Blockbildung zu beschleunigen, die Washington offiziell bedauert.
Ein Tauschsystem, das Reuters dokumentiert hat, zeigt das Ausmaß der Verflechtung: Der Iran kauft Waren im Wert von Milliarden Dollar aus China — darunter militärisch verwendbare Güter —, bezahlt mit Öl, abgerechnet ohne Dollar-Clearing. Das ist kein Schlupfloch, das Sanktionen schließen werden. Es ist eine parallele Handelsinfrastruktur, die unter US-Druck nicht schwächer, sondern robuster wird.
Chinas Importe aus dem Iran sind im Juli 2026 auf den niedrigsten Stand seit Anfang 2023 gefallen. Gleichzeitig haben chinesische Exporte in den Iran im ersten Halbjahr 2026 um 52 Prozent eingebrochen — nicht weil Peking die US-Politik akzeptiert, sondern weil chinesische Unternehmen das Dollarrisiko fürchten. Das ist die eigenartige Wirklichkeit von Sekundärsanktionen: Sie verringern Handelsvolumina, ohne Handelsbeziehungen zu beenden; sie schädigen chinesische Mittelunternehmen, ohne die strategische Partnerschaft zwischen Peking und Teheran anzutasten.
Der Preis der Strategie
Washingtons Kalkül ist nicht irrational. Wer den Ölfluss aus dem Iran trockenlegt und Peking zur Wahl zwingt, könnte Teheran tatsächlich näher an einen Verhandlungstisch bringen. Bessent hat erklärt, dass Gespräche über ein Nuklearabkommen möglich seien — aber nur unter maximaler wirtschaftlicher Isolation. Das ist eine klassische Druckstrategie, und sie hat historische Präzedenzfälle.
Ihr Preis ist die Beschleunigung genau jener Entwicklung, die Washington strategisch abwenden will: die Herausbildung eines de-dollarisierten Handelsraums, in dem Teheran und Peking — und irgendwann weitere Akteure — Geschäfte abwickeln, die US-Sanktionen schlicht nicht erreichen. Das Tauschsystem ist ein Prototyp. Je härter die Sekundärsanktionen, desto schneller reifen seine Nachfolger.
Das Treffen zwischen Trump und Xi, für September 2026 angekündigt, wird zeigen, ob die USA diese Rechnung kennen. Bessent hat die Achillesferse des iranischen Regimes präzise benannt — und eine Strategie gewählt, deren Nebeneffekt die Beschleunigung des ist, wogegen sie angetreten ist.