
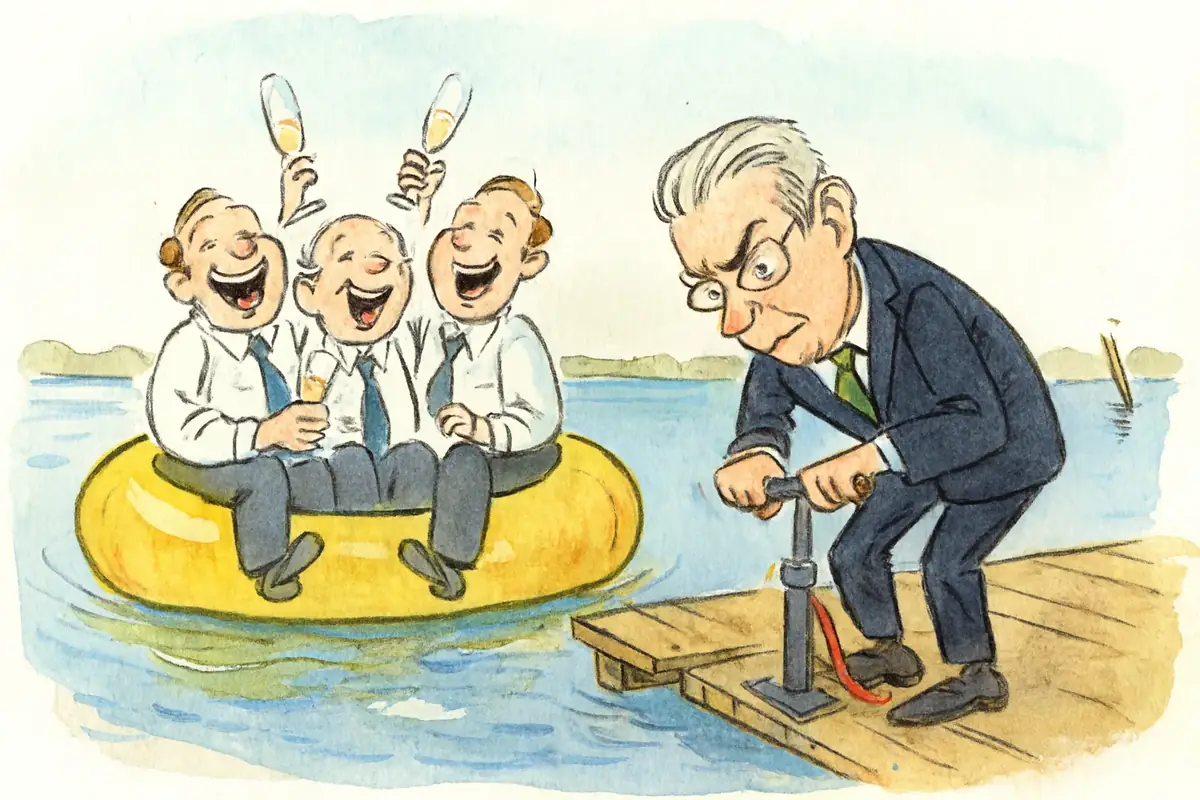
In normalen Marktphasen gilt: Steigen die Renditen von Staatsanleihen deutlich, werden Aktien relativ unattraktiver – der Abzinsungsfaktor für künftige Gewinne wächst, das Kapital wandert. Im August 2026 gilt das nicht, oder zumindest nicht sofort. Der S&P 500 legte um 2,7 Prozent zu, Bitcoin um 25 Prozent, Gold um 9,1 Prozent, Silber um 15,9 Prozent. Wer im August Rendite suchte, fand sie überall – außer bei Anleihen.
Woraus diese Entkopplung besteht, lässt sich in drei Schichten zerlegen: einer geldpolitischen, einer fiskalpolitischen und einer strukturellen.
Die geldpolitische Schicht: Zinserhöhung als Gewissheit
Laut CME FedWatch Tool lag die Wahrscheinlichkeit einer weiteren Zinserhöhung durch die Federal Reserve im September 2026 bei 88,8 Prozent. Das Besondere: Die Märkte erwarteten diesen Schritt nicht als Zeichen einer außer Kontrolle geratenen Inflation, sondern als Reaktion auf eine robuste Konjunktur – und quittierten ihn mit Aktienkäufen. Starke Unternehmensgewinne und ein festes Wachstumsbild überlagerten den Bewertungsdruck steigender Zinsen. Vorerst.
Das Gleichgewicht ist fragil. Die Rendite der dreißigjährigen US-Staatsanleihe stieg im August auf über 5,31 Prozent – der höchste Stand seit fast zwei Jahrzehnten. Ab einem bestimmten Niveau beginnen sichere Anleiherenditen, institutionelles Kapital aus Aktien herauszuziehen. Wo genau diese Schwelle liegt, ist strittig; dass sie existiert, nicht.
Die fiskalpolitische Schicht: Bessent gegen Druckenmiller
Am 19. August 2026 überschritt die US-Staatsverschuldung die Marke von 40 Billionen Dollar – eine Größenordnung, die sich in Alltagsbegriffen kaum fassen lässt: rund 120.000 Dollar je Einwohner der Vereinigten Staaten. Die Zinszahlungen auf diese Schulden sind inzwischen der größte Einzelposten im Bundeshaushalt, noch vor Verteidigung, Sozialversicherung und Medicare.
Finanzminister Scott Bessent reagierte im August mit einer Ausweitung des Anleiherückkaufprogramms: Ab dem 9. September 2026 soll das maximale Volumen je Rückkaufoperation für Anleihen mit zehn- bis dreißigjähriger Laufzeit von zwei auf vier Milliarden Dollar steigen; für eine einzelne Operation am 10. September wurde das Limit auf bis zu sechs Milliarden gesetzt. Das Ergebnis war ernüchternd: Von diesen sechs Milliarden kaufte das Ministerium tatsächlich nur 5,2 Milliarden zurück – die angebotenen Preise reichten vielen Verkäufern nicht.
Stanley Druckenmiller, einer der renommiertesten Makro-Investoren der Welt, nannte die Strategie öffentlich einen „Fehler" und ein „Preismanagement". Sein Argument: Die dreißigjährige US-Anleiherendite sei die wichtigste Preiskennzahl der Welt. Wer versuche, sie administrativ zu drücken, untergrabe die Glaubwürdigkeit des Schatzamtes – und zwinge die Märkte langfristig zu immer größeren Interventionen, um dieselbe Wirkung zu erzielen. Bessent entgegnete, das Programm diene allein der Liquidität, nicht der Zinskontrolle; es seien bisher keine Anleihen zum Zweck der Renditeunterdrückung erworben worden.
Wer recht hat, ist nicht nur eine Fachfrage. Das Congressional Budget Office prognostiziert, dass die öffentlich gehaltenen US-Schulden von derzeit 99 Prozent des Bruttoinlandsprodukts bis 2056 auf 175 Prozent steigen könnten. Bessent glättet Wellen; Druckenmiller sieht den Sturm.
Die strukturelle Schicht: El-Erian und das Nachfrageproblem
Mohamed El-Erian benennt das Grundproblem präziser als die kurzfristige Interventionsdebatte: Der Markt für US-Staatsanleihen verliert seine traditionellen Großkäufer. Japan, China und die Golfstaaten haben ihre Bestände in den vergangenen Jahren reduziert – japanische Investoren verkauften allein im ersten Quartal 2026 US-Anleihen im Wert von fast 30 Milliarden Dollar. Gleichzeitig steigt das Emissionsvolumen, weil Defizite und Refinanzierungsbedarf wachsen. El-Erian warnte Anfang September 2026, der globale Anleihen-Sell-off sei noch nicht vorbei.
Das schlägt global durch, mechanisch: Steigen US-Renditen strukturell, müssen andere Länder nachziehen, um Kapital zu halten. Zehnjährige britische Anleihen notierten im August über 5,2 Prozent (höchster Stand seit 2008), dreißigjährige britische Anleihen bei fast 5,9 Prozent (höchster Stand seit 1998). In Japan durchbrach die zehnjährige Rendite erstmals seit 1996 die Drei-Prozent-Marke; dreißigjährige japanische Anleihen erreichten mit über 4,15 Prozent ein Allzeithoch. Deutsche zehnjährige Bundesanleihen notierten bei 3,33 Prozent. El-Erian nennt Großbritannien, Japan und Frankreich als am stärksten gefährdet durch Schuldenstress in diesem Umfeld.
Für europäische Portfolios bedeutet das konkret: Wer US-Anleihen als sicheren Baustein hält, sieht sich steigernden Kursverlusten gegenüber, wenn die Renditen weiter klettern. Wer in globale Aktienmärkte investiert ist, hängt indirekt davon ab, wie lange Aktien der Gravitation steigender Anleiherenditen noch trotzen.
Ausblick: Drei Indikatoren, drei Monate
Ob die Entkopplung hält oder bricht, lässt sich an drei Größen ablesen: Erstens an der Rendite der dreißigjährigen US-Staatsanleihe – überschreitet sie dauerhaft 5,5 Prozent, dürfte der Bewertungsdruck auf wachstumsstarke Aktien sichtbar werden. Zweitens an der Frequenz der Fed-Zinserhöhungen – zwei weitere Schritte bis Ende 2026 waren im August als Basisszenario eingepreist; ein dritter würde die Rechnung der Aktienmärkte neu aufstellen. Drittens an der Käuferbasis für US-Treasuries – ob neue institutionelle Käufer das Vakuum füllen, das Japaner und Chinesen hinterlassen, oder ob das Ministerium als Käufer letzter Instanz einspringen muss. Bessent hat angekündigt, das Rückkaufprogramm über November 2026 hinaus fortzuführen; das genaue Volumen bleibt offen.
Versprochen war mehr Liquidität. Gebaut wurden höhere Renditen.