
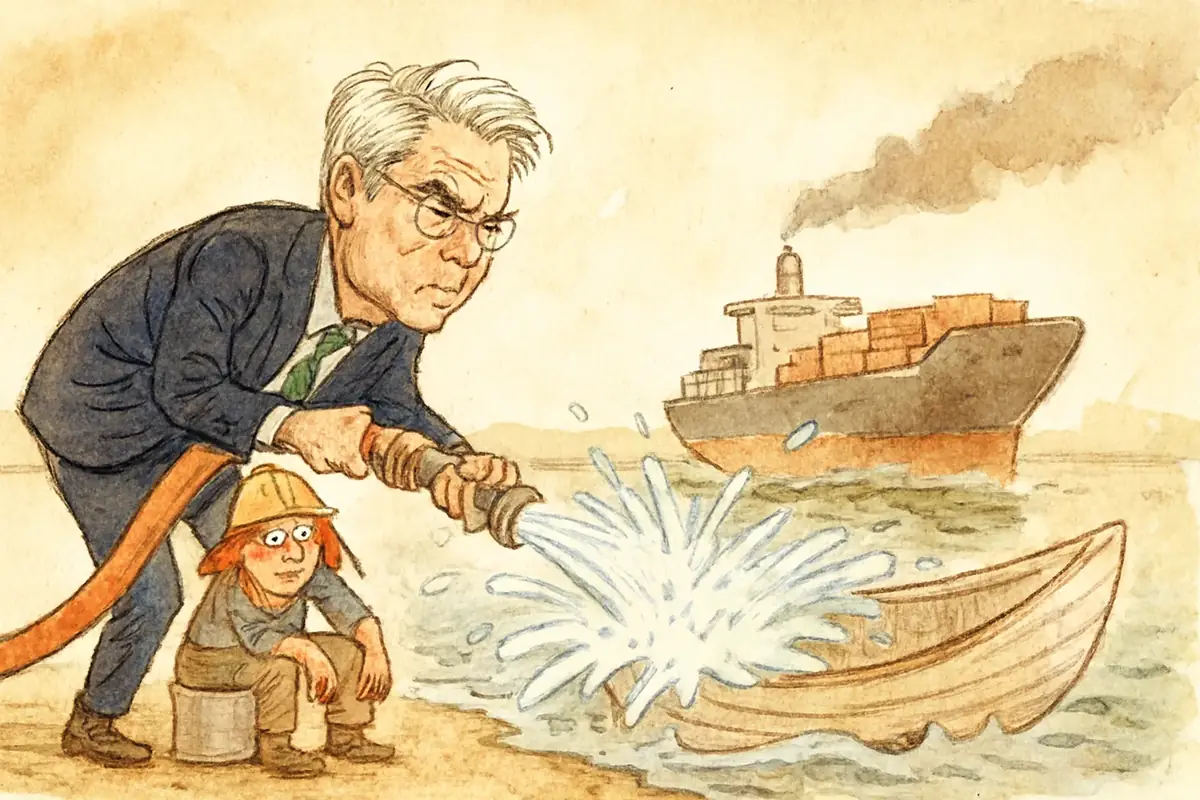
Das klingt nach einer Wirtschaft am Rande des Zusammenbruchs. Ob es das ist, hängt an einer Frage, die Washingtons Sanktionsarchitekten lieber nicht öffentlich beantworten: Was nützt maximaler wirtschaftlicher Druck, wenn er das Regime nicht zu Konzessionen zwingt?
Kernpunkte
- Die US-Marineblockade seit dem 14. Juli 2026 hat den iranischen Rohölexport drastisch gesenkt; die Schattenflotte verlor ihren wichtigsten Korridor durch die Straße von Hormus.
- Trotzdem fließen iranische Einnahmen weiter: China bezieht über ein Öl-gegen-Waren-Tauschsystem, das für 2 bis 2,5 Milliarden US-Dollar jährlich steht, Rohöl außerhalb des Dollar-Systems.
- Die Sekundärsanktionen der „Operation Economic Outcast" treffen zuverlässig kleine Mittler, weichen aber davor zurück, Pekings Großraffinerien oder Staatsbanken direkt zu sanktionieren.
- Eine Inflation von rund 66 Prozent trifft die iranische Bevölkerung, nicht die Revolutionsgarden – das Regime kanalisiert die verbliebenen Deviseneinnahmen vorrangig in den militärisch-nuklearen Komplex.
- Sanktionsdruck und Blockade verengen den fiskalischen Spielraum, erzeugen aber bislang keinen Konzessionsdruck: Das Regime überlebt wirtschaftlichen Stress durch Repression und Ressourcenumverteilung nach innen.
Am 24. August 2026 trat das US-Finanzministerium vor die Kameras und nannte die neuen Maßnahmen „Economic D-Day": Sanktionen gegen mehr als 60 Einzelpersonen, Unternehmen und Schiffe, verteilt über fünf Sektoren – Kryptowährungen, Technologie, Gold, Luftfahrt und Schifffahrt. Finanzminister Scott Bessent sprach davon, jede wirtschaftliche Lebensader des iranischen Regimes zu durchtrennen.
Drei Zahlen erzählen, was davon bislang stimmt – und was nicht.
Erstens die Tanker. Laut der Organisation United Against Nuclear Iran (UANI) verließen im August 2026 nur drei LPG-Tanker mit iranischem Flüssiggas den Golf von Oman; das entspricht 1,54 Millionen Barrel – verglichen mit rund 55 Millionen Barrel in einem normalen Vorkriegsmonat. Seit Mitte Juli 2026 ist praktisch keine iranische Rohölladung mehr erfolgreich durch die Straße von Hormus nach China gelangt, ein Wert, den frühere Sanktionskampagnen nie erreichten. Die Blockade, wiedereingesetzt am 14. Juli, wirkt dort, wo Sanktionen allein nie gewirkt hatten: im physischen Raum.
Zweitens der Rial. Irans Währung hat die Marke von 2,2 Millionen Rial je US-Dollar durchbrochen. Zum Vergleich: 2015, als das Atomabkommen geschlossen wurde, lag der Kurs bei rund 30.000 Rial je Dollar. Die jährliche Inflation erreichte im Juli 66 Prozent. Die Zentralbank – ihr Präsident Abdolnaser Hemmati versicherte öffentlich, man verfüge über ausreichende Reserven – bietet 2 Milliarden Dollar zur Marktberuhigung auf. Ob das reicht, bleibt unklar; welche Reserven konkret dahinterstehen, ebenfalls.
Drittens China. Mehr als 80 Prozent des iranischen Öls flossen 2025 nach China – rund 1,4 Millionen Barrel täglich. Der bilaterale Handel läuft zu einem erheblichen Teil über ein Tauschsystem: Öl gegen Waren, abgewickelt über Zweckgesellschaften, die dem Dollar-System strukturell entzogen sind. Schätzungen zufolge bewegten diese Konstrukte im vergangenen Jahr 2 bis 2,5 Milliarden Dollar. Washington hat bisher keine große chinesische Bank oder Raffinerie direkt sanktioniert – die Beziehungen zu Peking tragen dieses Risiko nicht. Die Sekundärsanktionen der „Operation Economic Outcast" erreichen zuverlässig mittelgroße Mittler, Makler und Schattenflotten-Betreiber; sie schrecken vor dem Hauptabnehmer zurück.
Genau hier liegt die strukturelle Grenze der US-Strategie. Sekundärsanktionen entfalten ihre volle Wirkung nur, wenn das Zielland isolierbar ist – also keine Abnehmer hat, die selbst zu groß sind, um sanktioniert zu werden. China ist nicht isolierbar, ohne die US-chinesischen Wirtschaftsbeziehungen ernsthaft zu belasten. Peking weiß das, Teheran weiß das, und das US-Finanzministerium weiß das ebenfalls. Die Sanktions-Drohung gegenüber Chinas Ölindustrie bleibt daher als Druckpunkt einsetzbar, aber nicht als Instrument, das man tatsächlich zieht.
Was bleibt, ist ein asymmetrischer Treffer: Die Blockade zerstört die maritime Infrastruktur der Schattenflotte, sie senkt die Tanker-Durchsatzmenge real. Aber der Iran verdient mit 220.000 Barrel täglich immer noch Devisen – weniger, doch nicht null. Und er verteilt sie anders als eine Volkswirtschaft, die Wohlstand für ihre Bürger organisieren müsste.
Das ist der entscheidende Mechanismus, den die Sanktionslogik unterschätzt. Teheran hat seit 2018 gelernt, wirtschaftliche Kontraktion als Normalzustand zu verwalten. Die Revolutionsgarden kontrollieren wesentliche Teile der Importsubstitution, des Schmuggels und der staatsnahen Wirtschaft. Devisenzuflüsse landen vorrangig im militärisch-nuklearen Komplex, nicht im Konsumgütersektor. Die Bevölkerung trägt die Inflation – über 66 Prozent –, nicht das Regime. Repression hält den Inlandsdruck unter der Schwelle, die Konzessionen erzwingen würde.
Das ist keine neue Erkenntnis, aber eine, die Washingtons Kommunikation systematisch auslässt. Wenn Finanzminister Bessent „Economic D-Day" ankündigt, erzählt die Bildsprache von einem Wendepunkt. Die Daten erzählen von einer weiteren Umdrehung in einer Spirale, die seit Jahren dreht, ohne das Regime zu stürzen oder an den Verhandlungstisch zu zwingen.
Ob sich das ändert, hängt an zwei Variablen, die Washington nicht kontrolliert. Erstens: Peking. Wenn China unter Druck – oder aus eigenem strategischem Kalkül – den Ölbezug vom Iran ernsthaft reduziert, bricht die fiskalische Restbasis des Regimes ein. Das ist denkbar, aber nicht wahrscheinlich, solange die USA den Preis für Peking niedrig halten. Zweitens: die innere Bruchstelle. Ob die Kombination aus Währungsverfall, Inflation und schrumpfender Staatswirtschaft irgendwann zu organisiertem Widerstand führt, den das Regime nicht mehr kontrollieren kann, ist eine soziologische, keine ökonomische Frage – und aus dem Außen kaum zu berechnen.
Woran sich in den nächsten drei Monaten ablesen lässt, ob der Druck eine neue Qualität erreicht: Sinken die iranischen Rohölexporte dauerhaft unter 150.000 Barrel täglich – und bleibt der Korridor für China-Lieferungen über alternative Routen blockiert –, entsteht erstmals ein fiskalischer Engpass, der auch die Revolutionsgarden trifft. Stabilisieren sich die Exporte über Tauschgeschäfte und alternative Schifffahrtswege dagegen im Bereich von 200.000 Barrel täglich oder höher, bleibt die Sanktionsspirale dort, wo sie seit 2018 ist: kostspielig für die Bevölkerung, überschaubar für das Regime.