
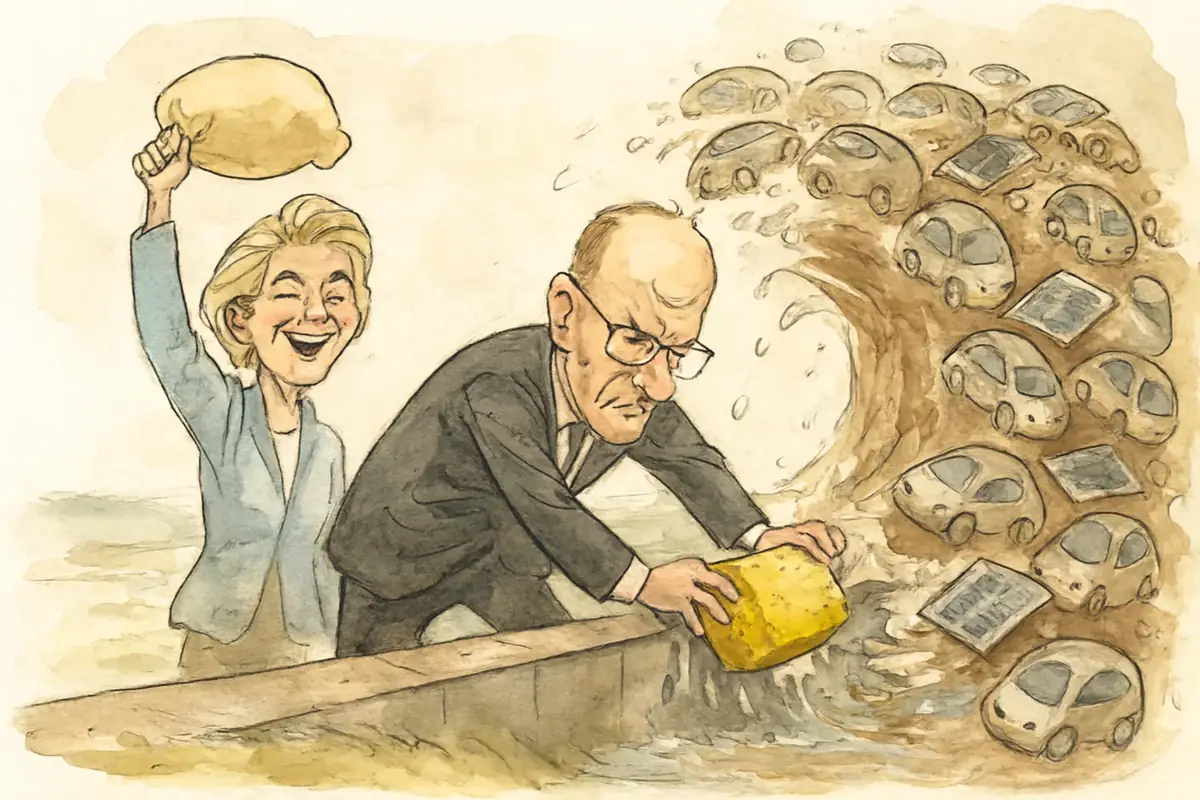
Im Mai 2026 warnte The Guardian vor einem „China-Schock 2.0" — diesmal anders als der erste: Nicht mehr Billigtextilien und Spielzeug, sondern Elektroautos, Solarmodule und Industriemaschinen drängen in den europäischen Markt, Produkte, die europäische Werke noch vor wenigen Jahren selbst gefertigt hatten.
Die Zahlen sind eindeutig. Das Handelsdefizit der EU mit China belief sich 2024 auf 305,8 Milliarden Euro, kletterte 2025 auf 359,9 Milliarden und wächst 2026 weiter — rund eine Milliarde Euro täglich fließt die Handelsbilanz ins Minus. Der Wert chinesischer Importe stieg innerhalb von fünf Jahren um 45 Prozent, während europäische Exporte nach China schrumpften. Für Deutschland hat China 2025 die USA als wichtigsten Handelspartner abgelöst, mit einem deutschen Importüberschuss von 89,3 Milliarden Euro.
Was sich dabei verschoben hat, ist die Art der Waren. China exportiert nicht mehr nur in die unteren Wertschöpfungsstufen. Die Konkurrenz kommt jetzt dort an, wo Europa seine industrielle Kernkompetenz glaubte: im Automobil- und Maschinenbau, in der Chemie, bei Solarkomponenten und Batterietechnik. Und sie kommt zu Preisen, die europäische Hersteller strukturell nicht erreichen können — weil dahinter staatliche Subventionsprogramme stehen, nicht Kosteneffizienz allein.
Was Brüssel plant — und warum es nicht reicht
Die EU-Kommission hat reagiert. Präsidentin Ursula von der Leyen bezeichnet die Handelsbeziehungen als „nicht nachhaltig" und bereitet ein Paket neuer Schutzinstrumente vor: ein „Überkapazitätsinstrument", das ganze Sektoren wie Stahl, Automobil und Solarmodule schützen soll, dazu schärfere Anti-Subventions-Regeln. Seit Juni 2026 laufen formelle Handelsgespräche mit Peking, im Oktober ist ein weiteres Treffen angesetzt. EU-Handelskommissar Maroš Šefčovič drängt auf greifbare Ergebnisse.
Das Instrument ist bekannt und begrenzt. Importzölle erhöhen den Preis chinesischer Produkte — sie verändern nicht die Kostenstruktur europäischer Hersteller. Wer beim Stahl mit chinesischen Staatsunternehmen konkurriert, die günstiger produzieren, weil ihr Energieeintrag, ihre Kapitalkosten und ihre Lohnstruktur politisch gesteuert werden, benötigt mehr als Zölle: Er braucht Investitionsbedingungen, unter denen sich Modernisierung rechnet.
Genau hier schneidet das Bild nach Berlin.
Das Sondervermögen und seine Grenzen
Die Bundesregierung unter Friedrich Merz hat ein 500-Milliarden-Euro-Sondervermögen für Infrastruktur und Klimaschutz beschlossen. Das ist ein Instrument, das die Schuldenbremse punktuell umgeht — aber es ist nicht für direkte Industrieförderung vorgesehen. Subventionen für Stahlwerke, Batteriezellfertiger oder Solarmodulhersteller lassen sich daraus nicht finanzieren. Das Sondervermögen baut Straßen und Stromtrassen, nicht Produktionshallen.
Die Schuldenbremse im Grundgesetz begrenzt die strukturelle Neuverschuldung des Bundes auf 0,35 Prozent des Bruttoinlandsprodukts. Dieser Rahmen schließt aus, was China seinem Industriesektor über Jahrzehnte gewährt hat: schuldenfinanzierte Kapazitätsaufbauten, Preissubventionen, staatlich verbürgte Kredite. Das ist keine Wertung — es ist die Beschreibung einer Asymmetrie, die im globalen Standortwettbewerb wirkt.
Der BDI beklagt seit 2019 einen Produktionsverlust in Deutschland von 15 bis 20 Prozent, bedingt durch Kostenstrukturen, die international nicht mehr konkurrenzfähig sind. Deutsche Unternehmen investierten im ersten Halbjahr 2026 rund 5,6 Milliarden Euro in China — finanziert zunehmend aus lokalen Gewinnen, nicht mehr aus Deutschland heraus transferiertem Kapital.
Die Zuständigkeitslücke
Versprochen wurden bessere Rahmenbedingungen; geliefert wurde bislang das Sondervermögen. Konkrete neue Instrumente zur Absicherung heimischer Industrieinvestitionen gegen internationale Verzerrungen — etwa ein staatlich gefördertes Eigenkapitalvehikel nach dem Modell des US Inflation Reduction Act oder ein europäisches Pendant — sind weder auf Bundesebene noch in Brüssel beschlossen.
Die stärkste Gegenposition lautet: Die Schuldenbremse ist nicht das Problem, sondern die Antwort auf jahrzehntelange strukturelle Defizite; die Lösung liegt in Deregulierung und Bürokratieabbau, nicht in staatlicher Industriefinanzierung. Diese Position hat Gewicht — vor allem in der Analyse der Genehmigungsverfahren, der Energiepreise und der Arbeitsmarktregulierung. Aber sie setzt voraus, dass der private Sektor die Lücke schließt, die der Staat lässt. Die Investitionszahlen der ersten Jahreshälfte 2026 zeigen noch kein Signal in diese Richtung.
Was 88 Prozent bedeuten
Eine Zahl verdient Aufmerksamkeit: China deckt 88 Prozent der europäischen Magnetimporte ab. Magnete sind Kernkomponenten in Elektromotoren, Windturbinen und Rüstungsgütern. Die Lieferketten, die Europa gerne als Abhängigkeit von oben (Rohstoffe) beschreibt, haben sich längst in Abhängigkeiten der Mitte verwandelt — in verarbeiteten Zwischenprodukten, ohne die europäische Endprodukte nicht entstehen.
Wer diese Abhängigkeiten reduzieren will, muss Produktionskapazitäten aufbauen. Das kostet Kapital und Zeit — beides ist knapp, weil die Haushaltslage den Staat als Erstinvestor ausschließt und der private Sektor höhere Renditeanforderungen hat als staatlich gestützte chinesische Konkurrenten.
Woran man im Frühjahr 2027 erkennt, ob die Rechnung aufgeht
Der Indikator ist konkret: Wenn die EU-Schutzinstrumente im Stahlsektor bis Ende 2026 in Kraft treten und die deutschen Stahlhersteller gleichzeitig neue Investitionszusagen ankündigen, wäre das ein erstes Signal, dass Außenschutz und Innenpolitik zusammenspielen. Bleibt die Investitionszusage aus — trotz Zoll — war der Schutzwall ein Signal, kein Hebel. Und wenn das Handelsdefizit Anfang 2027 weiter wächst, hat Brüssel ein Instrument bedient, das den Druck an der falschen Stelle abbaut.