
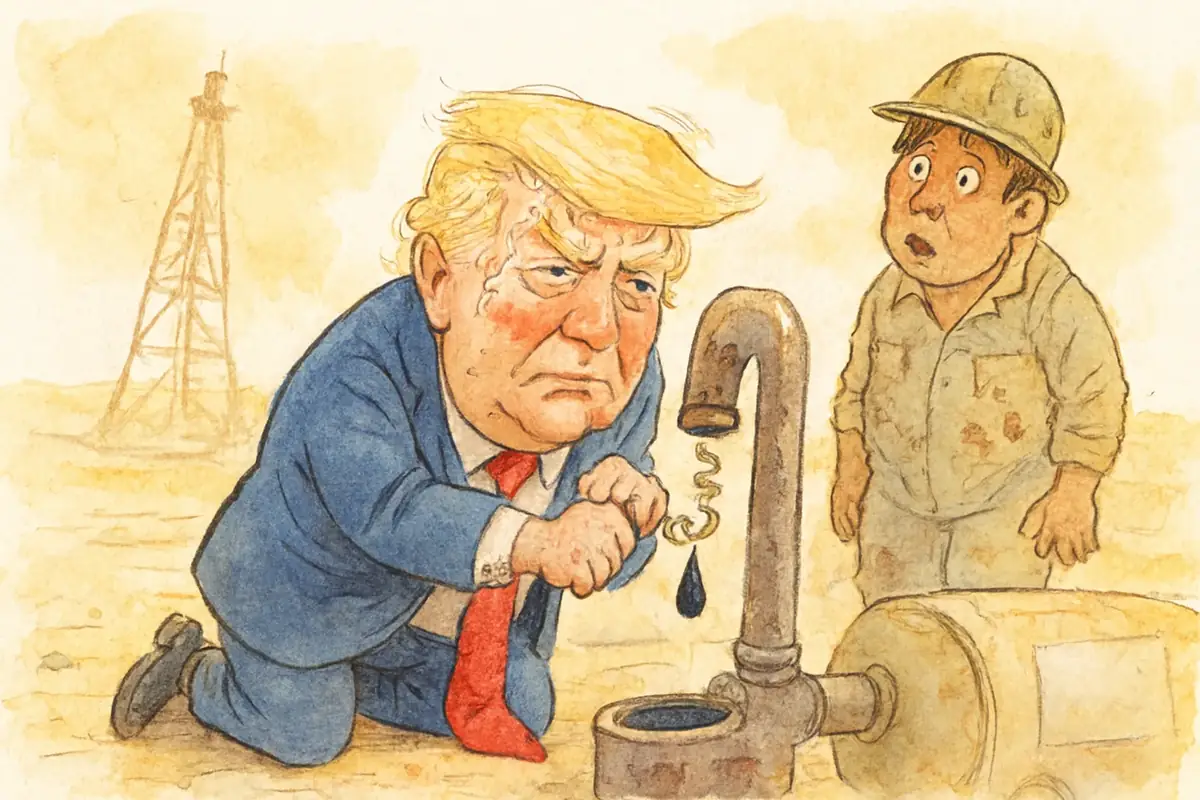
Die Druckschrift aus dem Weißen Haus vom 29. August 2026 liest sich selbstbewusst: „historisches Öl-Abkommen", „Energiedominanz", „wirtschaftliche Erholung Venezuelas". Präsident Trump gibt dem Abkommen den Glanz einer schnellen Lösung. North American Blue Energy Partners (NABEP) erhält Konzessionen auf 17 Felder, das Verteidigungsministerium steigt mit 35 Prozent an der Muttergesellschaft ein, das Außenministerium bekommt ein Vorkaufsrecht auf 20 Prozent der Produktion zum Selbstkostenpreis. Selten hat Washington eine Energiepartnerschaft so umfassend institutionalisiert.
Das stärkste Argument der Befürworter ist real: Venezuela sitzt auf rund 300 Milliarden Barrel — den größten nachgewiesenen Reserven der Welt. Wer die USA dauerhaft von wechselhaften Golfstaaten unabhängig machen will, braucht genau solche Reservoirs. Und die politischen Umstände nach Maduros Festnahme durch US-Spezialkräfte haben ein Fenster geöffnet, das schnell wieder schließen kann. Wer zögert, verliert den Zug.
Das Problem: Reserven sind kein Öl. Förderung ist kein Vertrag.
Venezuela produziert heute zwischen 1,1 und 1,5 Millionen Barrel täglich — weit unter dem Spitzenwert von über drei Millionen aus dem Jahr 1998. Nicht weil Caracas keine Konzessionen vergibt, sondern weil das Orinoco-Schwerstöl komplexe Aufbereitungsanlagen, funktionierende Pipelines und Fachkräfte verlangt, die das Land in zwei Jahrzehnten systematisch verloren hat. Rystad Energy schätzt, dass eine signifikante Produktionssteigerung bis 2050 rund 85 Milliarden Dollar Investitionen erfordert. Die im Deal angesetzte Gesamtsumme von über 100 Milliarden Dollar klingt üppig — verteilt auf Dekaden, in einem Land mit schwacher Institutionendichte, ist sie knapp.
Die Break-even-Kosten für US-Produzenten in Venezuela liegen bei rund 70 Dollar je Barrel WTI. Brent steht derzeit über 107 Dollar, WTI über 102 Dollar — vor allem wegen der Lage im Nahen Osten: Drohnenangriffe auf saudi-arabische Pipelines, Huthi-Angriffe auf Schifffahrtsrouten, die Straße von Hormuz unter Dauerdruck, durch die etwa 20 Prozent des weltweiten Öls fließen. Kurzfristig ist Venezuela kein Gegengewicht zu Hormuz. Ökonomen der Columbia University und UBS sind in dieser Frage ungewöhnlich einmütig: Das Abkommen entlastet die Terminmärkte nicht — weder heute noch in den nächsten drei bis fünf Jahren.
Gut darin, die Lage zu benennen, und deutlich schwächer darin, sie zu verändern — das trifft auf den Deal zu, der vor allem Papierrechte absichert. Die rechtliche Substanz der 100-jährigen Konzessionen ist ihrerseits strittig: Das venezolanische Recht erlaubt nach Einschätzung mehrerer Experten nur befristete Verträge; die Übergangsregierung unter Vizepräsidentin Rodríguez, die diese Konzessionen vergibt, ist in ihrer Legitimität anfechtbar. Was das für Investitionsentscheidungen von Chevron oder ENI bedeutet, lässt sich an ihrem Tempo ablesen — zögerlich.
Die Sanktionsarchitektur gibt den Rahmen vor: Das OFAC hat die General Licenses 46, 47 und 48 erteilt, die US-Unternehmen unter bestimmten Bedingungen Handel und Produktion in Venezuela erlauben. Ein Executive Order vom Januar 2026 schützt venezolanische Öleinnahmen auf US-Schatzamtskonten vor Pfändungen. Diese Konstruktion de-risked vor allem NABEP als Vehikel — nicht den venezolanischen Staatshaushalt, nicht die Ölfelder, nicht die Pumpen, die noch installiert werden müssen.
Das Effizienz-Kriterium ist eindeutig: Investitionen lohnen sich, wenn Output und Kosten in einem vertretbaren Verhältnis stehen. Bei 70 Dollar Break-even und einem Marktniveau, das maßgeblich von einer Krisenregion 9.000 Kilometer entfernt getrieben wird, ist die Kalkulation fragil. Der Vertrag schützt das Kapital der beteiligten Konzerne besser als er die Förderung steigert — ein Kreditausfallversicherung mit Flagge, kein Pumpenprogramm.
Washington hat 2026 auf den Tisch: Verträge, Beteiligungen, Lizenzen, Vorkaufsrechte. Venezuelas Ölfelder brauchen Reparatur-Crews, Diluent-Infrastruktur, Upgrades für das Schweröl. Das eine lässt sich in Wochen unterzeichnen. Das andere dauert Jahrzehnte.