
Seit Ende Februar 2026 ist dieser Korridor Kampfgebiet. Was Analysten in ihren Jahresprognosen noch mit einem Brent-Durchschnitt von 61 Dollar kalkuliert hatten, ist heute Makulatur.
Der Preis ist kein Versagen des Marktes. Er ist das Produkt zweier Entscheidungen, die in Washington und Teheran getroffen wurden — bewusst, mit voller Kenntnis der Wirkungskette.
Die USA haben Tanker beschlagnahmt, darunter Schiffe unter russischer Flagge, die iranisches und venezolanisches Öl transportierten, und begründen das mit Sanktionsdurchsetzung. Der Iran antwortet mit Drohungen gegen die Durchfahrt, Angriffen auf Schiffe und Bedingungen für eine Wiederöffnung, die bisher niemand akzeptiert hat. Ein für September 2026 geplantes Treffen der Außenminister des Irans, Omans und weiterer Golfstaaten wurde kurzfristig verschoben. Saudi-Arabien musste eine zentrale Pipeline abschalten. Südkorea schickt ein Inspektionsteam, um die Lage zu bewerten — was viel darüber sagt, wie weit das Problem bereits ausgestrahlt hat.
Das stärkste Argument für die amerikanische Haltung lautet: Nur durch militärische Stärke lässt sich eine regelbasierte Seeordnung gegen einen revisionistischen Akteur wie den Iran durchsetzen; Nachgiebigkeit lade zur Eskalation ein. Das ist kein Strohmann. Es ist die ernsthafte Doktrin, mit der Regierungen seit Jahrzehnten Sanktionsdurchsetzung auf See begründen. Und sie hat eine innere Logik — solange man die Externalitäten ausblendet.
Diese Logik zerplatzt an den Zahlen. Versicherungskosten für Ölfrachten durch die Straße von Hormus lagen im März 2026 bei fünf bis sechs Prozent des Schifffahrtswertes — das Fünffache des Niveaus zu Kriegsbeginn. Einzelne Fahrten kosten inzwischen bis zu 20 Millionen Dollar extra. Der sichtbare Schiffsverkehr durch die Meerenge hat sich halbiert. Wer verspricht, Stabilität durch Stärke zu erzwingen, und dabei das Nadelöhr der globalen Ölversorgung zum Druckmittel macht, liefert das Gegenteil seiner Versprechen.
Die Kosten dieser Entscheidung trägt nicht das Verteidigungsministerium. Sie trägt die Inflation in der Eurozone, die im März 2026 auf 2,5 Prozent stieg und laut EZB-Prognose für das Gesamtjahr bei 3,0 Prozent landen wird — mit einem Hochpunkt, den die Notenbank selbst für das zweite Quartal bei einem Brent-Kurs von 145 Dollar und Gaspreisen von 106 Euro pro Megawattstunde veranschlagte. Am 10. September 2026 erhöhte die EZB die Leitzinsen um 0,25 Prozentpunkte; eine Entscheidung, die Kredite für Unternehmen und Haushalte verteuert — nicht wegen europäischer Haushaltspolitik, sondern wegen einer militärischen Eskalation, über die niemand in Frankfurt abgestimmt hat. Für Deutschland schätzen Analysten wirtschaftliche Verluste von bis zu 80 Milliarden Euro bis 2027 und einen Inflationsaufschlag von bis zu 1,9 Prozentpunkten.
Gibt es Ausweichrouten? Ja — und ihre Grenzen beschreiben das Dilemma präziser als jede Drohnenaufnahme. Saudi-Arabiens Ost-West-Pipeline zum Roten Meer schafft bis zu sieben Millionen Barrel pro Tag. Die VAE-Pipeline von Habshan nach Fujairah kommt auf 1,8 Millionen Barrel. Hinzu kommen die Irak-Türkei-Leitung nach Ceyhan und die iranische Goreh-Jask-Leitung zum Golf von Oman. Zusammen decken diese Korridore einen Bruchteil der 20 Millionen Barrel ab, die täglich durch die Straße fließen — und Goldman Sachs erwartet, dass die Störungen bis 2027 anhalten. Eine Verdoppelung der VAE-Exportkapazität ist geplant, aber frühestens 2027 verfügbar.
Teheran hat in diesem Spiel keine sauberen Hände. Die Blockade-Drohungen, die Angriffe auf Schiffe, die Bedingungen, die eine Deeskalation verzögern — das ist kalkulierte Nadelstich-Strategie gegen eine wirtschaftlich vernetzte Weltordnung, deren Verwundbarkeit der Iran als einzigen verbleibenden Hebel sieht. Dass dieser Hebel Millionen Menschen in Ländern trifft, die mit dem Konflikt nichts zu tun haben, ist für Teheran kein Argument, sondern der Punkt.
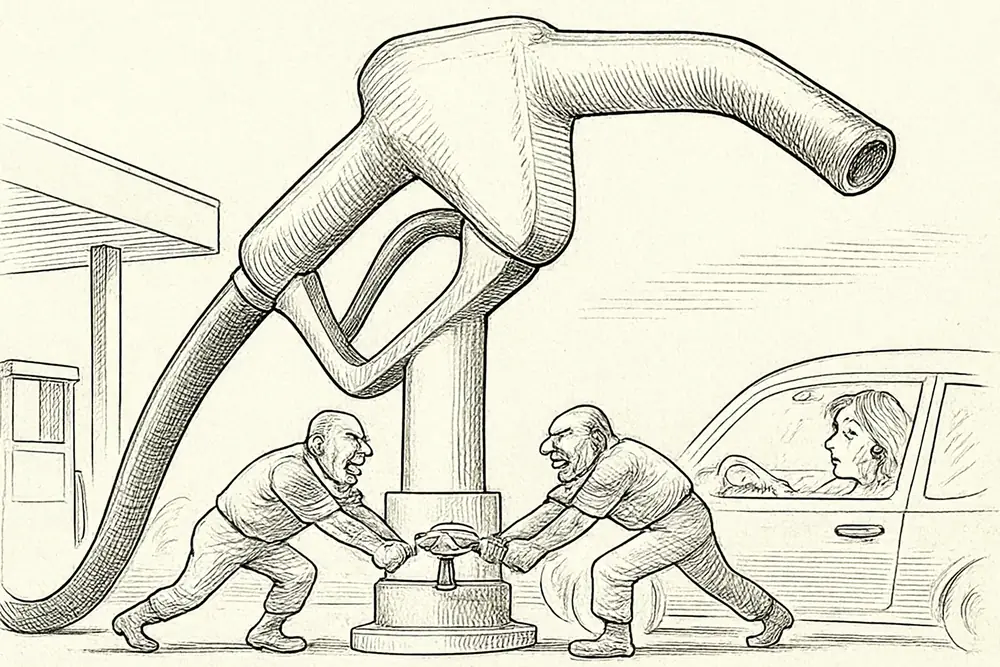
Washington und Teheran teilen, bei aller sonstigen Asymmetrie, genau eine Eigenschaft: Beide nehmen ökonomische Instabilität für andere in Kauf, um strategische Ziele für sich selbst zu erreichen. Das nennt sich Realpolitik, wenn es einem gefällt, und Erpressung, wenn es einem nicht gefällt. Die Zapfsäule kennt den Unterschied nicht.
Die IEA spricht bereits von der schwersten Energiekrise seit den 1970er-Jahren — damals verlor der Markt fünf Millionen Barrel pro Tag, heute drohen elf. Die Parallele ist nicht akademisch. Sie benennt, was auf dem Spiel steht, wenn Geopolitik auf Flaschenhals-Infrastruktur trifft und beide Seiten darauf setzen, dass der andere zuerst blinzelt.
Brent steht bei über 107 Dollar. Der Politikpreis ist fällig.