
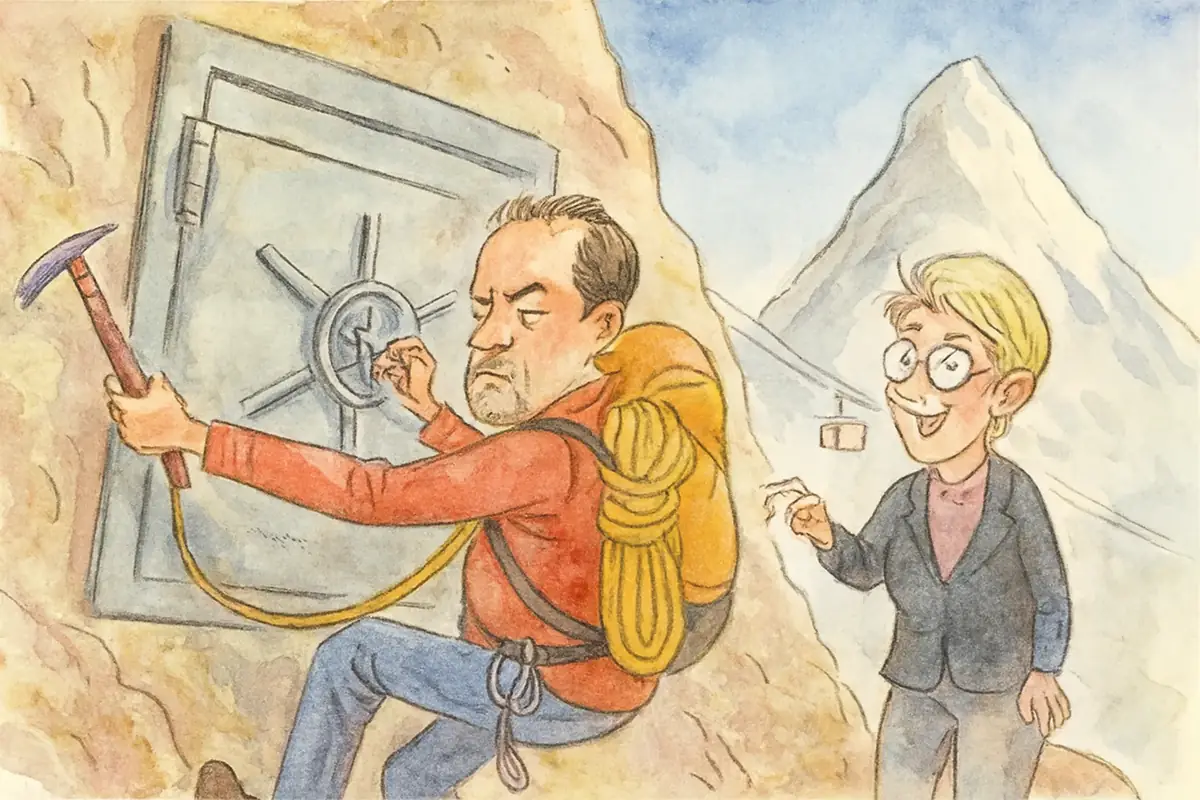
Revolut-Gründer Nikolay Storonsky hat den Schweizer Markt methodisch aufgebaut: erst Zahlungsdienste, dann Kryptohandel, jetzt der Antrag auf eine vollwertige Banklizenz bei der FINMA. Das Unternehmen hat bereits 1,3 Millionen Schweizer Kundinnen und Kunden — mehr als jede andere Neobank im Land. Yuh kommt auf rund 400.000, Neon auf 250.000. Revolut hat nicht geklopft, bevor es eingetreten ist; es ist bereits drin und fragt nun nach dem Schlüssel.
Die Lizenz würde Revolut ermöglichen, was heute noch fehlt: Lohnkonten mit Schweizer IBAN, eBill, lokale Einlagensicherung, mittelfristig Säule-3a-Produkte. 150 Millionen Franken Investition sind angekündigt, die Banklizenzen in Litauen und Frankreich zeigen, dass das Unternehmen mit Regulierung umzugehen weiss — jedenfalls mit jener, die man ihm zugesteht.
Die FINMA prüft den Antrag. Ihre formalen Anforderungen sind bekannt: vollständig einbezahltes Mindestkapital von zehn Millionen Franken, ein tragfähiger Businessplan, Gewähr für eine einwandfreie Geschäftsführung der leitenden Organe. Das klingt nach handwerklicher Prüfung. Es kann auch zur Warteschleife werden.
Hier beginnt die eigentliche Geschichte — und sie spielt nicht in Revoluts Londoner Zentrale, sondern in Bern.
Karin Keller-Sutter, Bundesrätin und Finanzministerin der FDP, hat nach dem Kollaps der Credit Suisse schärfere Eigenkapitalanforderungen für die UBS vorangetrieben. Die UBS ist nach der erzwungenen Übernahme das einzige global systemrelevante Institut der Schweiz — grösser als die Gesamtwirtschaft des Landes, mit einer Bilanzsumme, die das Schweizer BIP um ein Vielfaches übersteigt. Dass eine solche Konstruktion höhere Kapitalpuffer braucht, ist keine ideologische Forderung; es ist buchhalterische Vernunft. Der Steuerzahler hat gerade erst die Konsequenz des Gegenteils erlebt.
Die stärkste Fassung des FDP-Gegenarguments ist diese: Übermässige Eigenkapitalpflichten verteuern Kredite, schwächen den Standort und treiben Geschäft in weniger regulierte Jurisdiktionen. Die Schweiz konkurriert um Kapital; zu viel Regulierung ist kein Schutzwall, sondern ein Selbsttor. Das Argument ist nicht falsch. Es beschreibt einen echten Zielkonflikt. Und Andrea Caroni, der innerparteiliche Hauptbremser Keller-Sutters, ist kein populistischer Hinterbänkler, sondern ein ausgewiesener Rechtspolitiker.
Aber das Argument trägt nur, wenn es symmetrisch angewendet wird. Wenn die FDP Eigenkapitalregeln für die UBS als standortschädlich ablehnt — und gleichzeitig stillschweigend hinnimmt, dass die FINMA den Marktzutritt für Revolut langsam und intransparent abwickelt —, dann verteidigt sie keine Standortlogik. Sie verteidigt die Institutionen, die ihre Wählerinnen und Wähler finanzieren.
Das Muster ist präzise: Die Grossbank wird too-big-to-fail — und deshalb mit Staatsgarantie gehalten. Der Herausforderer muss sich durch ein Genehmigungsverfahren arbeiten, dessen Dauer nirgends steht und dessen spezifische Auflagen für Revoluts Geschäftsmodell nicht öffentlich sind. Systemschutz hier, Prüfungsaufwand dort, beide Male mit dem gleichen Vokabular: Stabilität.
Was Revolut erzwingt, wenn es zugelassen wird, ist keine Instabilität. Es ist Preisdruck. Lohnkonten mit Schweizer IBAN, günstige Währungsumrechnungen, Säule-3a-Produkte ohne Bankfiliale — das trifft die Marge, nicht das System. Genau das macht es unbequem.
Die Schweizer Bankiervereinigung betont „gleiche Wettbewerbsbedingungen". Das klingt nach Fairness. Es bedeutet: Wer neu kommt, soll denselben regulatorischen Aufwand tragen wie die Platzhirsche — obwohl er keine Staatshilfe bekommen hat, keine Staatsgarantie geniesst und kein systemisches Risiko verkörpert. Gleiche Bedingungen für ungleiche Ausgangslagen sind keine Fairness; sie sind Bestandsschutz im Fairness-Kostüm.
Storonsky hat das alles eingepreist. Revolut ist gut darin, regulatorische Prozesse auszusitzen — und deutlich besser darin als in der Kommunikation mit Aufsehern, die Bedenken haben. Das Litauen-Lizenz-Modell hat funktioniert, solange es reichte; jetzt braucht es die lokale Lizenz, um das Schweizer Massengeschäft vollständig erschliessen zu können. Der Antrag ist deshalb keine Geste, sondern eine strategische Notwendigkeit.
Karin Keller-Sutter sitzt in einer ironischen Lage: Sie kämpft gegen ihre eigene Partei für mehr Regulierung der Grossen, während dasselbe politische Milieu den Kleinen den Zutritt verzögert. Sie ist gut darin, den systemischen Schaden der CS-Pleite zu benennen. Die Frage ist, ob sie die strukturelle Verbindung zieht: Ein Markt, der Herausforderer fernhält und Giganten absichert, produziert genau jene Konzentration, die den nächsten Systemschaden vorbereitet.
Das Schweizer Lizenzverfahren für Revolut ist kein regulatorischer Normalvorgang. Es ist ein Indikator dafür, wie ernst der Finanzplatz seinen eigenen Liberalismus nimmt — und die Antwort lautet: selektiv.