
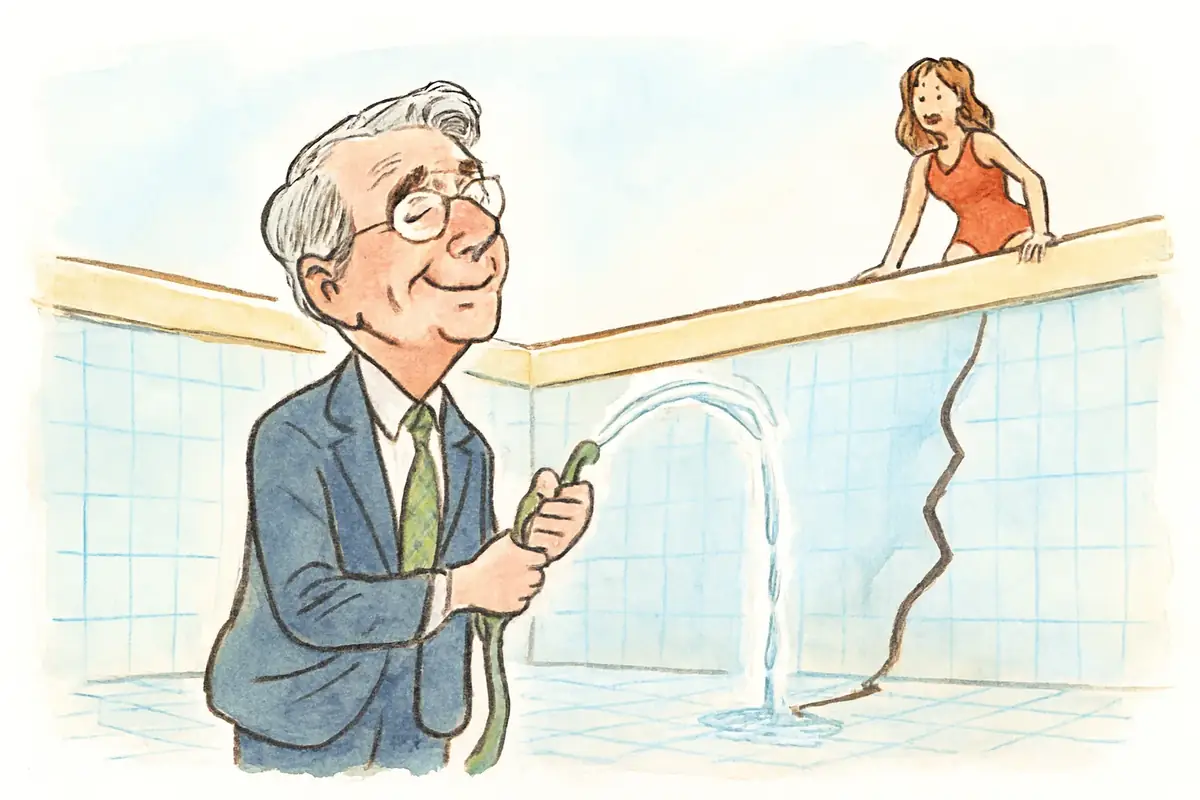
Der Schritt hat eine oberflächliche Logik. Kurzläufer kosten heute weniger als langlaufende Bonds — weil die Zinskurve invertiert oder flach ist und weil Investoren für lange Laufzeiten gerade besonders hohe Risikoprämien verlangen. Wer einen Haushalt mit 1,8 Billionen Dollar Jahresdefizit (fast sechs Prozent der Wirtschaftsleistung) durch den Kongress bringen muss, greift zur billigsten Lösung des Augenblicks. Die Effizienz-Kennzahl stimmt, solange man den Zeithorizont auf zwölf Monate begrenzt.
Das stärkste Argument der Gegenseite lautet: Flexibilität in Phasen sinkender Inflation. Wenn die Fed die Zinsen senkt, kann das Finanzministerium fällige T-Bills in günstigere Langläufer rollen und dann für Jahrzehnte niedrige Sätze sichern — ein Argument, das die Clinton-Administration Ende der 1990er mit einigem Erfolg praktiziert hat. In einer Welt, in der Inflation tatsächlich fällt und die Fed tatsächlich nachzieht, ist das eine kohärente Strategie.
Aber diese Welt ist nicht die des Sommers 2026.
Die 30-jährigen US-Staatsanleihen rentierten im August 2026 bei über 5,3 Prozent — höher als zu irgendeinem Zeitpunkt seit 2007. Ausländische Gläubiger, die 2024 noch stark in T-Bills investiert hatten, diversifizieren ihr Engagement. Der Markt bepreist kein sinkendes Zinsregime, sondern anhaltenden Druck — angetrieben von einem strukturellen Angebotsüberhang, der sich durch mehr kurzfristige Emissionen weiter verschärft. Das Flexibilitäts-Argument setzt eine Zinsentwicklung voraus, die der Kapitalmarkt selbst widerlegt.
Was bleibt, ist das nackte Refinanzierungsrisiko. T-Bills mit Laufzeiten unter einem Jahr bedeuten: Billionen Dollar müssen jährlich neu versteigert werden. Zu welchen Sätzen, entscheidet nicht Washington, sondern wer an jenem Dienstag Morgen bietet. Ein Vertrauensschock, ein geopolitischer Schlag, ein Absatz des Berichts, in dem das Congressional Budget Office die Prognosen nach oben korrigiert — und die Refinanzierungskosten springen in einer einzigen Auktion. Der durchschnittliche Zinssatz auf die gesamten Staatsschulden kletterte allein in den vergangenen fünf Jahren von 1,5 auf 3,5 Prozent; bei 40 Billionen Gesamtvolumen entspricht ein weiterer Prozentpunkt 400 Milliarden Dollar Mehraufwand pro Jahr — mehr als der gesamte Verteidigungsetat Deutschlands.
Für europäische Marktteilnehmer ist das keine abstrakte amerikanische Haushaltsdebatte. US-Staatsanleihen sind der Bezugsrahmen der globalen Kapitalkosten: Dollar-Refinanzierungsraten für europäische Banken, Swap-Sätze, die Bewertung von Unternehmensanleihen — alles hängt an der Zinskurve, die Washington mitprägt. Wenn ein massiver T-Bill-Emissionsplan den kurzen Teil der Kurve unter Druck setzt, verteuert sich Dollar-Liquidität für Institute in Frankfurt und Amsterdam, die keine einzige amerikanische Anleihe halten. Die Rendite zehnjähriger US-Anleihen liegt bereits 1,5 Prozentpunkte über ihrem deutschen Äquivalent; weitere Schübe werden exportiert.
Was macht das Finanzministerium? Es handelt rational im engen Sinn: Haushaltszahlen kurzfristig entlasten, Marktakzeptanz von Auktion zu Auktion sichern, die politische Auseinandersetzung mit dem Kongress vermeiden, die eine Langfriststrategie erforderte. Das ist Effizienz am falschen Maßstab — optimiert auf das Quartal, desoptimiert auf das Jahrzehnt. Das Ergebnis ist nicht ein Schuldenproblem, sondern ein Schulden-Laufzeit-Problem: Wenn ein Drittel von 40 Billionen binnen zwölf Monaten rolliert werden muss, ist jede Vertrauensstörung systemisch. Nicht weil die USA zahlungsunfähig würden — das ist nicht das Szenario —, sondern weil die Refinanzierungskosten dann schneller steigen, als jede Haushaltskorrektur sie auffangen kann.
Washington verschiebt die Rechnung. Bezahlt wird sie trotzdem — nur von wem, legt der Markt fest.