
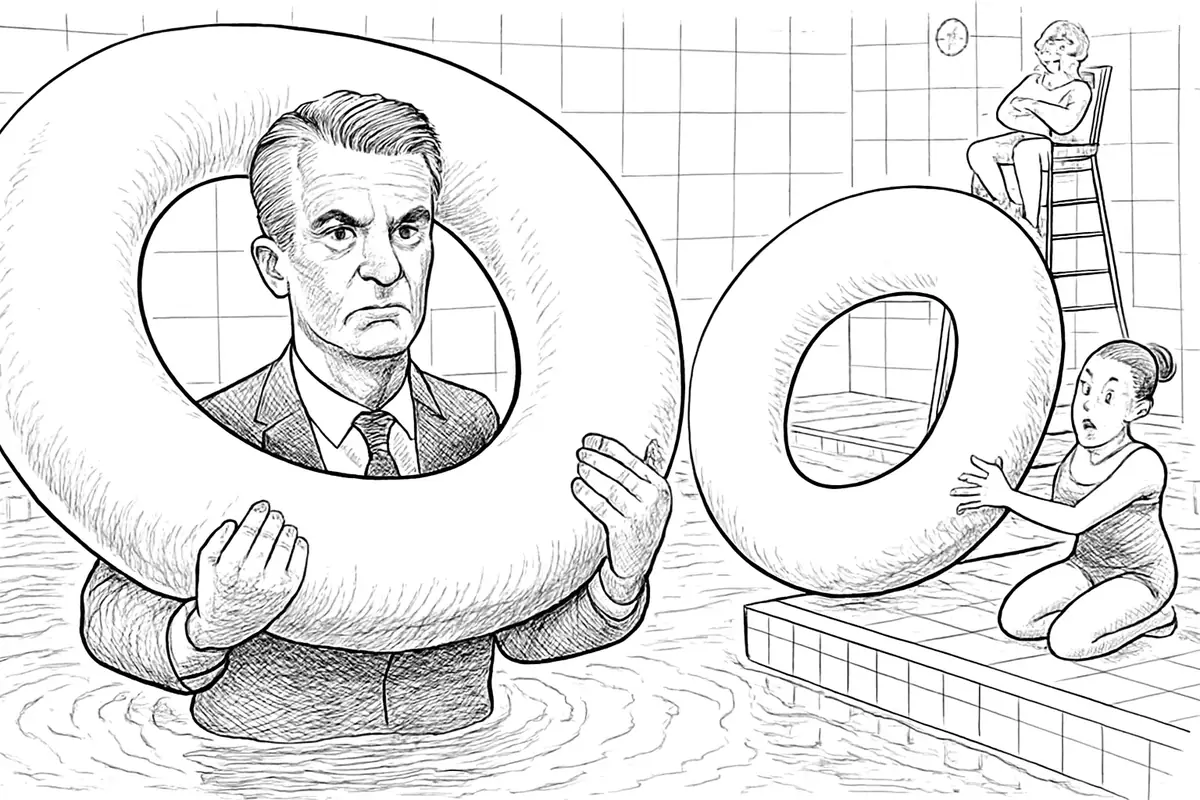
Die Ausgangslage lässt sich knapp benennen: Die Schweiz hat seit der erzwungenen Credit-Suisse-Übernahme im März 2023 eine Bank, die so groß ist wie ihr gesamtes Bruttoinlandsprodukt — und keine zweite mehr, die ihr das Wasser reichen könnte. Der Ständerat hat jetzt entschieden, wie er mit diesem Zustand umgeht. Die Antwort lautet: teurer machen, aber nicht beenden.
Die 90-Prozent-Regelung für die CET1-Unterlegung der Auslandstöchter ist kein kleiner Schritt. Die UBS selbst rechnet mit 16 Milliarden US-Dollar zusätzlichem hartem Kernkapital allein für diese Position; kumuliert mit anderen regulatorischen Maßnahmen seit der CS-Übernahme kommt die Bank auf 33 Milliarden US-Dollar. Das ist real, das kostet, und Ermottis Verärgerung ist insofern verständlich.
Nur: Was genau ist die Alternative, die hier durchgesetzt werden sollte?
Das stärkste Argument der Bank
Ermotti und die Schweizerische Bankiervereinigung haben einen realen Punkt. Kein anderes global systemrelevantes Institut der Welt muss Auslandstöchter zu 90 Prozent mit hartem Kernkapital unterlegen. Die aktuellen Anforderungen lagen bei 45 Prozent CET1 plus 17 Prozent AT1-Anleihen — zusammen 62 Prozent, und zwar mit dem flexibleren Hybridinstrument eingerechnet. Die beschlossene Regel streicht die Flexibilität und schraubt die harte Quote auf 90 Prozent. Wenn JPMorgan Chase oder Deutsche Bank unter anderen Regeln operieren, ist das ein Wettbewerbsproblem, das man ernst nehmen muss. Die Fähigkeits-Antithese der Bankiervereinigung lautet: gut genug, um die CS zu retten — aber nicht gut genug, um danach noch konkurrenzfähig zu sein. Das ist kein unseriöses Argument.
Und doch greift es zu kurz. Es setzt voraus, dass der Status quo vor der CS-Übernahme ein fairer Ausgangspunkt war. War er nicht.
Der Zirkel
2023 hat die Schweiz einen Notfallplan für eine Großbank aktiviert, die nach den damals geltenden Regeln eigentlich hätte gerettet sein sollen. AT1-Anleihen wurden auf null abgeschrieben, bevor die Aktionäre verloren — ein Schritt, der die Anleihemärkte weltweit erschütterte. Der Steuerzahler stand mit einer Staatsgarantie bereit, die bis zu 109 Milliarden Franken umfasste. Die Frage, die das Parlament seitdem beantwortet, ist also nicht: Wie regulieren wir eine normale Großbank? Sondern: Wie regulieren wir eine Bank, die der Staat de facto nicht fallen lassen kann?
Wer das so formuliert, sieht sofort, dass die Diskussion über Wettbewerbsfähigkeit das eigentliche Problem verschiebt. Die UBS ist nicht deshalb teurer reguliert als JPMorgan, weil die Schweiz neidisch auf amerikanische Bankgewinne wäre. Sie ist es, weil kein Schweizer Steuerzahler ein zweites Mal für eine Intervention zahlen will — und weil das Geschäftsmodell der UBS, so wie es entstanden ist, dieses Risiko real enthält. Der „extreme Sonderweg", den die Bankiervereinigung beklagt, ist der Sonderweg, den die UBS selbst gegangen ist: eine Bank zu werden, die ein Bruttoinlandsprodukt in der Bilanz trägt.
Ermotti hat recht, dass die Bank regulatorische Disziplin zeigt. Die UBS wies im April 2026 auf konsolidierter Basis eine CET1-Quote von 18,4 Prozent aus. Das ist solide. Es ändert nichts daran, dass der Puffer, den die Gesellschaft braucht, nicht mit dem Puffer identisch ist, den die Bank für ausreichend hält.
Revolut und der Maßstab
Zeitgleich läuft ein anderes Verfahren, das die eigentliche Strukturfrage sichtbar macht. Revolut hat bei der Finma eine Schweizer Banklizenz beantragt. Das Unternehmen kommt mit 1,3 Millionen bestehenden Kunden in der Schweiz, einem angekündigten Investitionsvolumen von 150 Millionen Franken über fünf Jahre und dem Versprechen, Lohnkonten mit Schweizer IBAN und Einlagensicherung anzubieten. Die gesetzlichen Mindesteigenmittel für eine Schweizer Banklizenz beginnen bei 10 Millionen Schweizer Franken.
Man muss das nicht als Skandal rahmen — die Finma kategorisiert Institute nach Risikoprofil, und eine Neobank ohne Auslandstöchter und komplexes Derivategeschäft ist etwas anderes als die UBS. Aber die Nebeneinanderstellung hat eine Aussagekraft, die für sich steht: Während Bern über 16 Milliarden US-Dollar Zusatzkapital für die Großbank verhandelt, prüft die Behörde nebenan einen Antrag, der mit einer Kapitalanforderung beginnt, die drei Zehntelprozent davon entspricht.
Das eigentliche Problem ist nicht, dass Revolut zu wenig zahlt. Es ist, dass das Schweizer System zwei völlig inkommensurable Regulierungsregimes nebeneinander betreibt — und dabei die Systemfrage, die die CS-Übernahme aufgeworfen hat, unbeantwortet lässt. Wettbewerb von außen findet unter Bedingungen statt, die strukturell andere sind als die der Platzhirsche. Ob das die Monopolstellung der UBS festigt oder auflöst, hängt davon ab, was die Finma Revolut tatsächlich auferlegt — das Verfahren ist noch offen.
Was der Ständerat beschlossen hat
Die 90-Prozent-Lösung ist nicht falsch, aber sie ist unfertig. Sie macht die UBS teurer, ohne das systemische Problem zu adressieren: Eine Bank, die nicht scheitern darf, zahlt einen regulatorischen Preis — aber sie scheitert trotzdem nicht. Das Too-big-to-fail-Problem verschwindet nicht durch höhere Kapitalpuffer, solange die zugrundeliegende Logik dieselbe bleibt. Der Nationalrat muss noch entscheiden; er wird die Vorlage nicht grundlegend umkehren.
Was übrig bleibt: eine teurere UBS, eine beschleunigte Konsolidierung in einem Markt ohne zweiten großen Spieler, und ein Regulierungsrahmen, der Wettbewerb von außen nach anderen Maßstäben misst als den Bestand drinnen. Die Antwort auf die Frage, wessen Interessen das Parlamentstheater in Bern eigentlich schützt, ist weniger eindeutig als Ermottis Klagen nahelegen — aber deutlich unbefriedigender, als die Abstimmung von 33 zu 10 Stimmen suggeriert.