
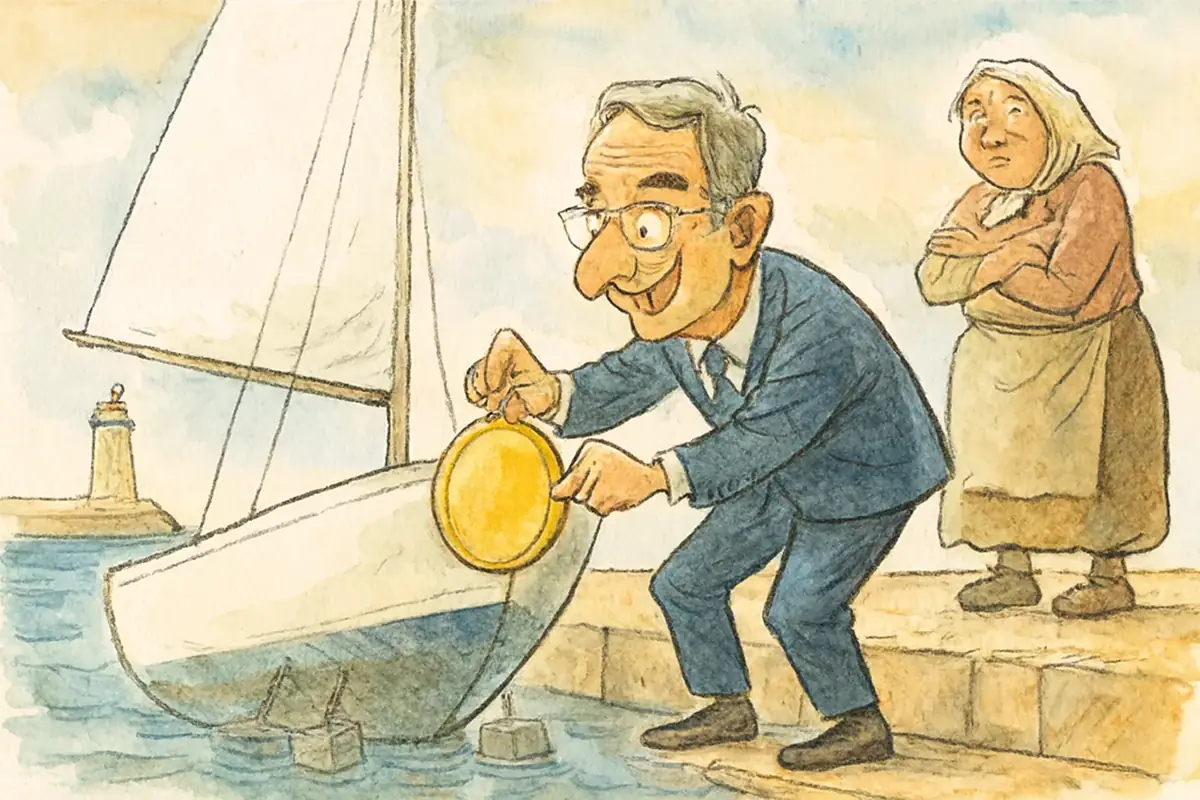
Das Label hatte sich geändert, die Schuldenlast nicht.
Die Aufnahme in den STOXX Europe 600 ist ein mechanischer Umschichtungseffekt: Passive Fonds kaufen griechische Aktien nicht aus Überzeugung, sondern weil ihr Regelwerk es verlangt. Die erwarteten Kapitalzuflüsse von rund einer Milliarde Euro durch die STOXX-Aufnahme werden teilweise durch Verkäufe aus Schwellenländerfonds neutralisiert — der Nettoeffekt ist unbekannt. Griechenlands Staatsanleihen rentierten im September 2026 bei 4,41 Prozent, der Eurozonen-Durchschnitt lag bei 3,96 Prozent — 45 Basispunkte Aufschlag für das Land mit der höchsten Schuldenquote der EU. Der Fortschritt ist real: Die Quote notleidender Kredite fiel von über 50 auf rund 2 bis 3 Prozent, die Schuldenquote von 209 Prozent des BIP im Jahr 2020 auf etwa 146,1 Prozent im Jahr 2025. Doch 146,1 Prozent bleiben die schwerste Schuldenlast in der Europäischen Union.
Die Reklassifizierung durch Indexanbieter ist kein Gütesiegel für die Tragfähigkeit der griechischen Staatsfinanzen — sie ist eine Marktstruktur-Entscheidung, die passives Kapital in Bewegung setzt.
Am Handelstag vor dem Indexwechsel setzte die Athener Börse Aktien im Wert von 4,26 Milliarden Euro um. Für einen Markt, dessen neun neu aufgenommene Unternehmen eine Gesamtmarktkapitalisierung von rund 66 Milliarden Euro tragen, ist das ein außergewöhnliches Volumen — und ein Hinweis darauf, wie viel mechanische Kaufkraft sich im Vorfeld einer Indexanpassung aufstaut.
Was eine Indexaufnahme misst — und was nicht
STOXX, FTSE Russell und MSCI klassifizieren Märkte nach Struktur, Liquidität und Zugänglichkeit. Ob ein Markt diese Kriterien erfüllt, sagt wenig darüber aus, ob die dahinterliegende Volkswirtschaft fundamental gesund ist. FTSE Russell hatte Griechenland 2013 zum Schwellenland herabgestuft — damals wegen struktureller Mängel am Markt, nicht wegen der Schuldenquote. Nun kehrt das Land zurück, weil es Marktreformen umgesetzt hat. Die Logik der Indexanbieter ist konsistent. Sie beantwortet nur eine andere Frage als die, die Anleger mit dem Begriff „entwickelter Markt" verbinden.
Das Finanzgewicht im MSCI Greece Investable Market Index liegt bei rund 59 Prozent — der Index ist also zu mehr als der Hälfte ein Banken-Wett. National Bank of Greece, Eurobank, Piraeus Bank und Alpha Bank profitieren am stärksten von den erzwungenen Zuflüssen. Ihre Ratings haben sich verbessert: Eurobank und National Bank of Greece tragen bei Fitch ein BBB-/Stable, die Piraeus Bank ein BB+ bei S&P und Baa2 bei Moody's. Das sind Investment-Grade-Noten oder knapp darunter — beachtlich für Institute, die 2015 noch kollabiert waren. Griechenlands Staatsrating liegt bei Baa3 (Moody's, positiver Ausblick) und BBB (S&P, stabiler Ausblick).
Der Anleihenmarkt rechnet anders
Während Indexanbieter Griechenland als entwickelten Markt einstufen, baut der Anleihenmarkt weiterhin einen Risikoaufschlag ein. Im September 2026 rentierten zehnjährige griechische Staatsanleihen bei 4,41 Prozent, der Eurozonen-Durchschnitt lag bei 3,96 Prozent. Dieser Spread von 45 Basispunkten ist kein Signal des Vertrauens, sondern ein Signal der Vorsicht.
Griechenland wächst: Das BIP-Wachstum für 2026 wird auf 1,9 Prozent prognostiziert, während die EU im Schnitt auf 1,2 Prozent kommt. Aber Wachstum ist kein Entschuldungsautomat. Eine Schuldenquote von 146,1 Prozent des BIP — gegenüber 209 Prozent im Jahr 2020, wohlgemerkt — ist noch immer die höchste in der Europäischen Union. Schuldentragfähigkeit hängt nicht allein vom Nenner ab.
Die stärkste Lesart der Gegenseite lautet: Die Verbesserungen sind substanziell, nicht kosmetisch. Das NPL-Verhältnis ist von über 50 auf 2 bis 3 Prozent gefallen — eine Sanierungsleistung, die in der europäischen Bankengeschichte ihresgleichen sucht. Die Indexaufnahme folgt diesen realen Fortschritten, sie erfindet sie nicht.
Das ist richtig. Aber es ändert die Grundstruktur des Mechanismus nicht: Die rund eine Milliarde Euro Zuflüsse aus der STOXX-Aufnahme fließen, weil ein Regelwerk es verlangt. Gleichzeitig verkaufen Schwellenländerfonds griechische Aktien, weil Griechenland ihre Benchmark verlässt. Wie hoch der Nettozufluss tatsächlich ausfällt, weiß niemand. Schätzungen für die Gesamtheit aller Indexanpassungen — STOXX, FTSE Russell, und bis Mai 2027 MSCI — reichen bis zu 2,8 Milliarden Dollar, aber diese Zahl ist nicht verifiziert und schließt die gegenläufigen Verkäufe nicht aus.
Was die nächsten Monate zeigen werden
Die entscheidende Indexanpassung steht noch aus. MSCI — der nach verwalteten Vermögen bedeutendste Anbieter — nimmt Griechenland erst im Mai 2027 in seinen Developed-Markets-Index auf. Die Gewichtung im MSCI World wird voraussichtlich bei rund 0,1 Prozent liegen. Das klingt gering, aber angesichts der Billionen in MSCI-gebundenen Fonds ist selbst ein Zehntel Prozent erheblich.
Ob die These trägt, dass die Reklassifizierung primär mechanisches Kapital bewegt und keine nachhaltige Neubewertung des fundamentalen Risikos einleitet, lässt sich an zwei Stellen ablesen: Erstens an der Spreizung zwischen griechischen und deutschen zehnjährigen Anleiherenditen in den Quartalen nach der MSCI-Aufnahme im Mai 2027. Verengt sich der Abstand dauerhaft unter 30 Basispunkte, wäre das ein Zeichen, dass der Markt das Risikoprofil neu bewertet. Hält er sich — oder weitet er sich bei europäischen Anleihenturbulenzen wieder aus — war die Reklassifizierung genau das, wofür sie konstruiert war: eine Marktstruktur-Entscheidung.
Zweitens an der Kursentwicklung der griechischen Bankaktien in den sechs Monaten nach dem MSCI-Rebalancing. Übernimmt organisches Anlegerkaufinteresse die Last, sobald der Indexeffekt abgeklungen ist, wäre das ein belastbares Signal. Bleibt danach die Handelsvolumen-Tiefe aus, die am Vortag des STOXX-Wechsels sichtbar war, ist der mechanische Charakter der Zuflüsse bestätigt.