
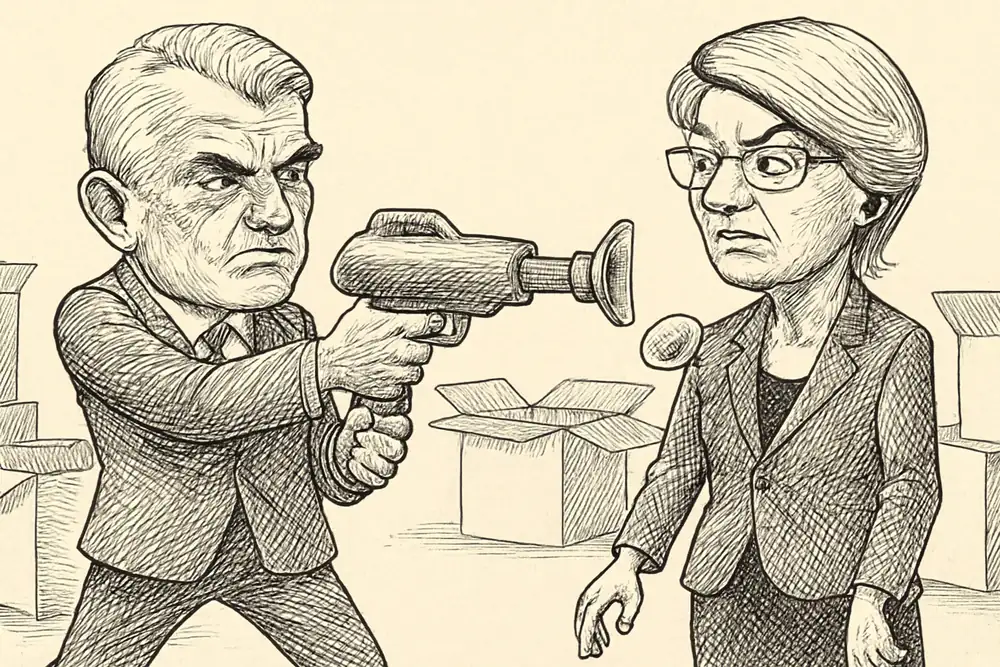
Sergio Ermotti hat 2022 die UBS-Führung übernommen, um die Credit Suisse zu retten, die der Schweizer Staat zuvor mit staatlichen Garantien gerettet hatte. Heute nutzt er die daraus gewachsene Größe seiner Bank als Hebel gegen eben jene demokratische Kontrolle, die solche Rettungen künftig verhindern soll.
Das ist keine schiefe Metapher. Es ist der Sachverhalt.
Das Schweizer Parlament berät derzeit, ob die UBS ihre ausländischen Tochtergesellschaften künftig zu 90 oder 100 Prozent mit hartem Kernkapital unterlegen muss. Der Bundesrat will 100 Prozent, der Ständerat hat sich am 23. September 2026 für 90 Prozent entschieden, bürgerliche Nationalräte von FDP und SVP sondieren einen Kompromiss bei 75 Prozent. Die UBS selbst bevorzugt eine Lösung mit 50 Prozent CET1 und 50 Prozent nachrangigen AT1-Anleihen — Papieren also, die im Ernstfall als Erstes wegfallen.
Ermotti nennt die 90-Prozent-Lösung einen „Zoll" auf das Bankgeschäft und kein echtes Kompromissangebot. Er warnt vor Wettbewerbsnachteilen, nennt die Darstellungen von SNB und Finma „irreführend" und hat die Möglichkeit eines Wegzugs aus der Schweiz nicht ausgeschlossen.
Man muss diese Drohung ernst nehmen — als Drohung. Als ökonomischen Plan ist sie kaum haltbar.
Was der Wegzug kosten würde
Finanzministerin Karin Keller-Sutter hat es knapp formuliert: „wenig plausibel", „viel teurer", „rechtlich sehr komplex". Das ist diplomatisch, aber inhaltlich präzise. Das Geschäftsmodell der UBS — Wealth Management für vermögende Privatpersonen aus aller Welt — basiert auf etwas, das sich nicht relocaten lässt: dem Vertrauen in die Schweizer Rechtsstaatlichkeit, politische Stabilität und Diskretionsnorm. Kunden, die ihr Geld einer Schweizer Bank anvertrauen, tun das aus Gründen, die mit „Schweiz" zusammenhängen, nicht mit dem Ticker-Symbol.
Dazu kommen konkrete steuerliche Hürden: Eine Verlagerung des Muttergesellschaftssitzes würde Verrechnungssteuer auf realisierte Gewinne auslösen. Und mögliche Aufnahmeländer — die USA, Großbritannien, EU-Staaten — haben eigene regulatorische Anforderungen, die die UBS dort genauso treffen würden, womöglich härter.
Es ist also nicht so, dass Ermotti zwischen strenger Schweizer Regulierung und freier Fahrt woanders wählen könnte. Er wählt zwischen strenger Regulierung in der Schweiz und teurer, rechtlich riskanter Verlagerung zu ebenfalls strenger Regulierung anderswo. Dass er das erste öffentlich dramatisiert und das zweite weitgehend ungeprüft lässt, sagt mehr über sein Lobbying als über seine Ökonomie.
Was das Lobbying anrichtet
Rechtsprofessor Peter V. Kunz ist unmissverständlich: Ermottis aggressive Öffentlichkeitsstrategie hat die politische Debatte negativ beeinflusst — für die UBS. Wer im Parlamentsbetrieb mit Wegzug droht, gibt seinen Gegnern ein Narrativ, das sich leicht gegen ihn wenden lässt: Die Bank, die der Staat gerettet hat, hält den Staat für sein Regulierungsrecht unzuständig. Das ist eine Position, die man vertreten kann. Sie überzeugt niemanden, der gerade über den Credit-Suisse-Kollaps abgestimmt hat.
Das stärkste Argument der UBS ist ein anderes — und es verdient ernste Prüfung. Verschärfte Kapitalregeln, die international nicht abgestimmt sind, können tatsächlich Wettbewerbsnachteile schaffen. Wenn London und New York niedrigere Anforderungen an vergleichbare Häuser stellen, wandern margensensible Geschäfte ab. Die Bankiervereinigung nennt das einen „extremen Sonderweg", und dieser Einwand ist nicht leer.
Aber er hat eine Grenze. Die Schweiz hat mit dem CS-Kollaps einen Preis bezahlt, der sich in Reputationsschaden, staatlichen Garantien und politischer Destabilisierung beziffern lässt. Die Frage ist nicht, ob härtere Kapitalregeln Kosten haben — sie haben sie. Die Frage ist, wer sie trägt: die Bank im laufenden Betrieb oder der Staat im Krisenfall.
Ermotti beantwortet diese Frage, indem er sie zur falschen macht.
Das Muster
Systemrelevante Banken verfügen über einen einzigartigen Hebel: Sie können glaubhaft darauf hinweisen, dass ihr Scheitern nicht ihr Problem allein wäre. Diese Systemrelevanz ist kein natürliches Phänomen. Sie ist das Ergebnis jahrelanger politischer Entscheidungen, steuerlicher Begünstigungen und regulatorischer Zurückhaltung — und sie ist im Fall der UBS durch die erzwungene Übernahme der Credit Suisse noch einmal gewachsen.
Die Bank, die jetzt zu groß ist, um reguliert zu werden, ist dieselbe, die zuvor zu groß war, um zu scheitern. Beide Male zahlte die Schweiz.
Sechzehn Milliarden Dollar zusätzliches hartes Kernkapital klingen nach viel. Sie sind es auch. Aber sie sind der Preis für ein Geschäftsmodell, das im Ernstfall auf staatliche Backstops angewiesen ist — und das weiß die UBS.
Parlament und Bundesrat wären gut beraten, die 90-Prozent-Linie zu halten. Nicht weil Ermotti falsch liegt mit jedem Argument. Sondern weil ein Parlament, das bei Wegzugsdrohungen nachgibt, kein Regulierer mehr ist, sondern ein Verhandlungspartner. Und als Verhandlungspartner sitzt es am kürzeren Hebel.
Die Drohung war laut. Die Antwort sollte ruhig sein.