
Eylül 2025 sonunda bir dolar 41,51 liraydı, Eylül 2026 sonunda 48,93 lira: yüzde 18 daha fazla. Tüketici fiyatları aynı on iki ayda TÜİK'e göre yüzde 29,73 arttı. 1.000 liralık bir alışveriş bir yıl sonra ortalama 1.297 liraya geldi. Dolar cinsinden fiyatı 24,09 dolardan 26,51 dolara çıktı. Lira kur kaybediyor, ama dolar üzerinden hesap yapan yine de daha fazla ödüyor.
Lirada nominal ve reel ne demek?
Nominal döviz kuru, gişedeki fiyattır: bir dolar için kaç lira ödendiği. Basel merkezli Uluslararası Ödemeler Bankası (BIS), lirayı ayrıca 64 ülkenin para birimlerinden oluşan bir sepete karşı da ölçer; sepet, bu ülkelerin sanayi ürünleri ticaretindeki paylarına göre ağırlıklandırılır. Buna efektif döviz kuru denir; 2020 yılının 100 alındığı bir endekstir.
Reel efektif döviz kuru şu demektir: aynı endeks, Türkiye'deki ve ticaret ortaklarındaki tüketici fiyatlarından arındırılmış hâliyle. Türk mal ve hizmetlerinin yurt dışına kıyasla pahalılaşıp ucuzlamadığını gösterir. Endeks yükselirse, BIS'in tanımına göre ülke fiyat bakımından rekabet gücü kaybeder. Bir para biriminin fazla pahalı olup olmadığını endeksin düzeyi söylemez; yalnızca değişimi gösterir.
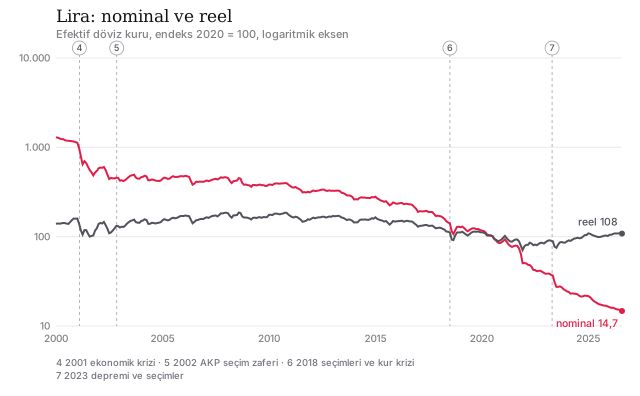
Nominal çizgi neredeyse sürekli düşüyor: Ocak 2000'de 1.295 iken Ağustos 2026'da 14,7. Reel çizgi aynı sürede yalnızca yüzde 22 kaybediyor, 138,9'dan 108,1'e. Yani kur kaybı, neredeyse yalnızca daha yüksek enflasyonu dengelemiş. Reel olarak zirve Ağustos 2008'de 186,4, dip ise Aralık 2021'de 70,7; 6. ve 7. kesit noktaları arasında. O günden beri çizgi yükseliyor ve yaklaşık 2019'daki düzeyde duruyor. Endeks, TÜİK'in resmî fiyatlarıyla hesaplanıyor; araştırmacı grup ENAG'ın çok daha yüksek tahminleri esas alınsaydı, reel artış daha da büyük olurdu.
Dolar neden her yıl daha fazla liraya mal oluyor?
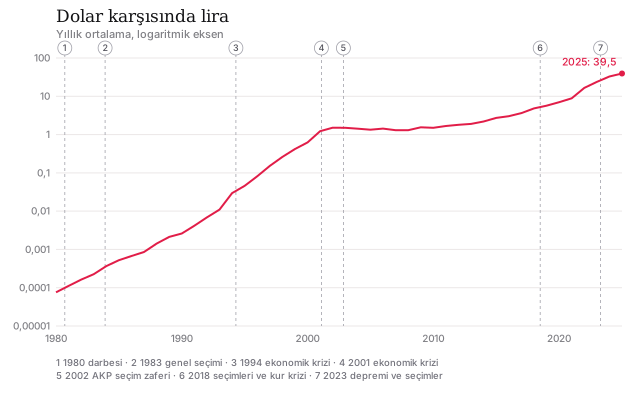
Logaritmik eksende eşit mesafe, eşit yüzde sıçraması demektir. 2022'deki sıçramadan sonra eğri yataylaşıyor. Dolar yıllık ortalamada 2022'de yüzde 87, 2023'te yüzde 43, 2024'te yüzde 38 ve 2025'te yüzde 20 arttı. Resmî enflasyon yıllık ortalamada yüzde, 59 ve 35 oldu. Yani 2023'ten beri dolar fiyatlardan daha yavaş yükseliyor.
Nominal değer kaybını beş neden besliyor. Birincisi fiyat farkı: Euro bölgesinde fiyatlar 2022'de yüzde 8,4, 2025'te yüzde 2,1 arttı. Lira çok daha yüksek enflasyonda kurunu korusaydı, Türk malları yurt dışında yıldan yıla pahalılaşırdı.
İkincisi dış hesap. Türkiye, gelirinden fazla döviz harcıyor. Cari işlemler dengesi, yani dışarıyla yapılan bütün cari ödemelerin hesabı, Uluslararası Para Fonu'na (IMF) göre 2023'te ekonomik çıktının yüzde 3,6'sı kadar açık verdi; yalnızca akaryakıt ithalatı yüzde 6,0 tuttu. Açığı yurt dışından gelen para kapatmak zorunda. Para gelmezse kur düşer.
Üçüncüsü faiz politikası. Merkez Bankası, Eylül 2021'den Şubat 2023'e kadar enflasyon artarken politika faizini yüzde 19'dan yüzde 8,5'e indirdi. Lira cinsinden birikimler alım gücü kaybetti. Eylül'den Aralık 2021'e kadar lira, sepete karşı aylık ortalamada yüzde 36 değer yitirdi.
Dördüncüsü güven. Merkez Bankası 18 Mart 2021'de politika faizini yüzde 17'den yüzde 19'a çıkardı, 19 Mart'ta yeni bir başkan aldı. IMF'nin anlatımına göre para politikasındaki dönüş böylece tereddüt altında kaldı; lira belirgin biçimde geriledi. 2019'dan 2024'e kadar Merkez Bankası'nda beş başkan göreve başladı. İstanbul Büyükşehir Belediye Başkanı Ekrem İmamoğlu'nun gözaltına alındığı 19 Mart 2025'te lira yüzde 4 düştü. Yabancı yatırımcılar IMF'nin verilerine göre iki hafta içinde lira varlıklarından yaklaşık 18 milyar dolar çekti. Merkez Bankası kuru destekledi; swaplar dahil bütün döviz borçları düşüldükten sonraki rezervleri bir hafta içinde 56,9 milyar dolardan 29,1 milyar dolara geriledi.
Beşincisi dolara kaçış. 2021 sonunda hükümetin verdiği bilgiye göre yerleşiklerin banka mevduatlarının yüzde 62,7'si yabancı para cinsindendi. Dolarla tasarruf eden, huzursuzlukta daha fazla dolar alır; bu da kuru daha da aşağı çeker. Devlet, Aralık 2021'de tasarruf sahiplerini lirada tutmak için kur korumalı lira hesapları getirdi. Bu uygulamanın sona ermesinin ardından, Ağustos 2026 sonunda bütün mevduatların yüzde 61,5'i liradaydı.
Lira neden reel olarak yükseliyor – ve bunu kim eleştiriyor?
Merkez Bankası, Haziran 2023'ten itibaren politika faizini kademeli olarak yüzde 8,5'ten yüzde 50'ye çıkardı; Ocak 2026'dan beri yüzde 37'de. Yüksek faiz lirayı çekici kılıyor: Yurt içindeki tasarruf sahipleri lirada kalıyor, yurt dışındaki yatırımcılar dolar borçlanıp faiz farkından yararlanmak için lira varlıklara yatırıyor. Merkez Bankası ayrıca döviz piyasasındaki müdahalelerle dalgalanmaları yumuşatıyor. Böylece dolar fiyatlardan daha yavaş yükseliyor.
Merkez Bankası bunu açıkça dile getirdi. Şubat 2024'te faiz kararında liranın reel değerlenmesini enflasyonun düşmesi için bir anahtar unsur olarak adlandırdı; Mart 2024'ten Temmuz 2025'e kadar da, zayıflayan talep ve iyileşen beklentilerin yanında oraya giden üç yoldan biri olarak. Eylül 2025'ten beri orada reel değerlenme yerine genel olarak döviz kuru yer alıyor. Kendi açıklamasına göre ne nominal ne de reel olarak bir kur hedefi belirliyor; yalnızca aşırı dalgalanmalara karşı müdahale ediyor. Kaldıraç şöyle işliyor: Dolar yavaş yükselirse, ithal mallar ve enerji lira cinsinden daha az pahalılaşır.
IMF bunda bir risk de görüyor. Uzmanları Ocak 2026'da, cari işlemler dengesindeki aşırı büyük açık esas alınarak liranın reel olarak yüzde 8,7 aşırı değerli olduğunu tahmin etti; aralık yüzde 6,3 ile 11,1 arasında. IMF'nin diğer iki modeli ise Türkiye için çok büyük sapmalarla düşük değerlenme gösteriyor. Uzmanlar, dolara karşı düşük dalgalanmanın tasarruf sahiplerinin güvenini güçlendirdiğini, ama kalıcı olmayan para çektiğini ve ani bir düzeltmeye yol açabileceğini yazıyor. Enflasyon beklentileri ve rezervler izin verir vermez liraya daha fazla hareket alanı tanınmasını öneriyorlar. Aynı rapora göre Türk tarafı, rekabet gücünde yaygın bir kayıp için pek belirti görmüyor; kısa vadede emek yoğun sektörler baskı altında kalacak.
Bunun ücretler, tasarruflar, şirketler ve aileler için anlamı
İhracatçılar için işler zorlaşıyor; Türkiye'nin mal ihracatının yüzde 41,4'ü 2024'te AB'ye gitti. İhracatçı birliği TİM'in başkanı Mustafa Gültepe, Eylül 2026'da medya haberlerine göre maliyetlerin kurdan hızlı arttığını söyledi; fiyat avantajını kaybeden pazarları da kaybeder, bu da kapasite kullanımını ve istihdamı vurabilir.
Finans sektörü dışındaki şirketler, lira kredileri daha pahalı olduğu için döviz cinsinden borçlanıyor, diye yazıyor IMF. Yabancı para cinsinden net borçları Eylül 2024'te 129 milyar dolardan Ekim 2025'te 182 milyar dolara çıktı; Temmuz 2026'da Merkez Bankası rakamlarına ilişkin medya haberlerine göre 210,8 milyar dolardı. Lira ani düşerse, bu borçlar lira cinsinden hesaplandığında büyür.
Net asgari ücret 2016 başında 409 avro, 2022 başında 282 avro, 2026 başında 558 avro ediyordu; her seferinde öncesindeki son banka iş günü kuruyla, avro enflasyonu düşülmeden. Lira tutarı yıl boyunca aynı kaldığı için 13 Ekim 2026'da değeri 509 avroydu.
Dolarla tasarruf eden, Eylül 2026 sonunda bir yıl öncesine göre yüzde 18 daha fazla lira aldı, ama bununla yaklaşık yüzde 9 daha az şey satın alabildi.
Almanya'dan yapılan havalelerde de durum aynı: 100 avro Eylül 2025 sonunda 4.875 lira getirdi, Eylül 2026 sonunda 5.556 lira, yani yüzde 14 fazla. Bu para Türkiye'de yine de yaklaşık yüzde 12 daha az şey aldı.
Reel değerlenmenin sürüp sürmediğini her ay dolar ile fiyatların karşılaştırması gösteriyor. Eylül 2026'da dolar yüzde 1,6, fiyatlar yüzde 1,84 arttı. Merkez Bankası 22 Ekim ve 10 Aralık 2026'da politika faizi konusunda karar veriyor, 12 Kasım'da enflasyon raporunu sunuyor. Türkiye'deki enflasyon ticaret ortaklarınınkinin üzerinde kaldıkça lira nominal olarak düşer. Açık olan tek şey, fiyatlardan daha hızlı mı yoksa daha yavaş mı düşeceği.