
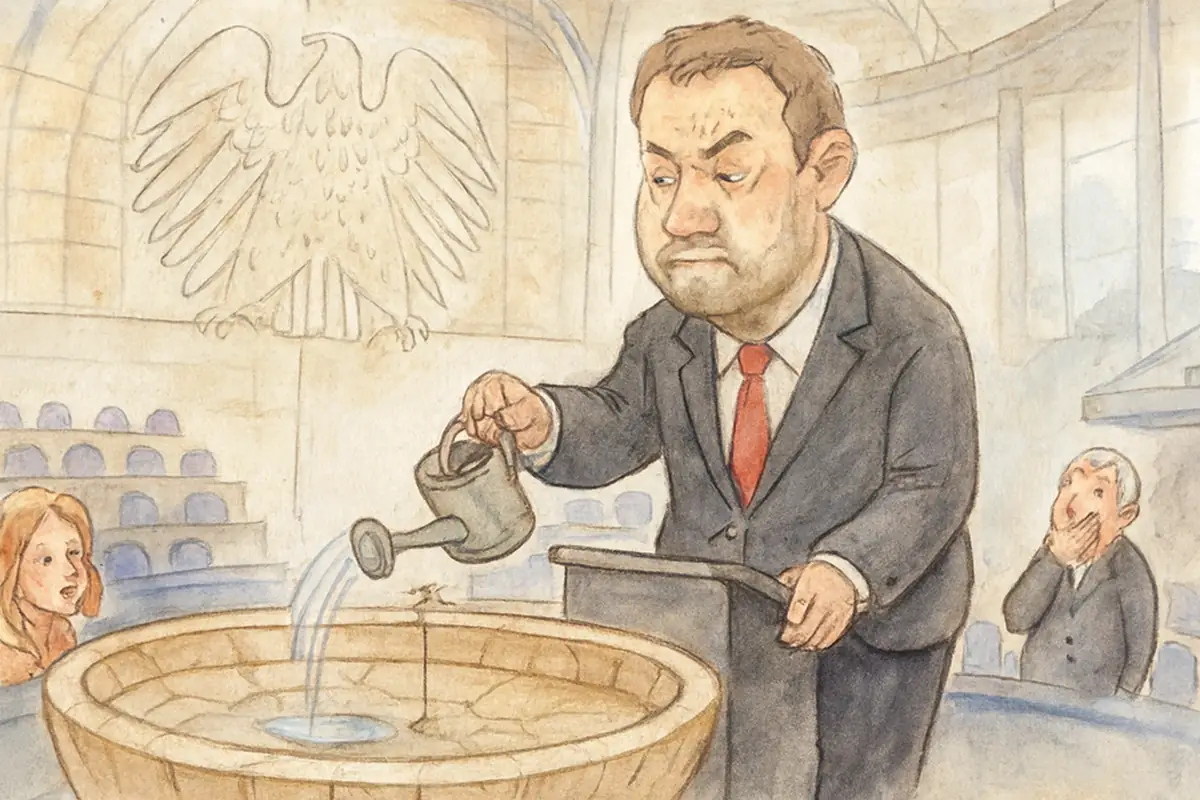
Bei der eng verwandten Variante Cum-Cum läuft die rechtliche Aufarbeitung noch.
Zwei Begriffe, zwei Mechanismen
Wer Cum-Ex und Cum-Cum als Varianten desselben Tricks begreift, liegt falsch. Die Buchstabenkombi klingt ähnlich, der Mechanismus ist verschieden, der Rechtsstatus ist es auch.
Beginnen wir mit Cum-Ex. „Cum" ist Lateinisch für „mit", „Ex" für „ohne" – gemeint ist die Dividende. Eine Aktie, die kurz vor dem Stichtag gekauft wird, enthält noch den Anspruch auf die Dividende: sie ist cum Dividende. Wer sie danach kauft, bekommt die Dividende nicht mehr: er kauft ex Dividende. Genau diese Preislücke, die kurz um den Stichtag entsteht, nutzten die Beteiligten.
Der Mechanismus, wie er sich aus dem BGH-Urteil rekonstruieren lässt: Ein Verkäufer veräußert Aktien kurz vor dem Dividendenstichtag an einen Käufer. Der Verkäufer besitzt die Aktien zu diesem Zeitpunkt gar nicht – er leiht sie sich, um sie pünktlich liefern zu können. Das nennt sich Leerverkauf. Die Depotbank des Käufers stellt ihm eine Bescheinigung aus, dass ihm Kapitalertragsteuer einbehalten worden sei. Einer zweiten Partei stellt eine andere Stelle dieselbe Bescheinigung aus. Beim Finanzamt landen zwei Erstattungsanträge – für eine Steuer, die einmal oder womöglich gar nicht abgeführt wurde.
Der Bundesgerichtshof hat mit Urteil vom 28. Juli 2021 (Az. 1 StR 519/20) entschieden: Wer gegenüber den Finanzbehörden Kapitalertragsteuer geltend macht, die tatsächlich nicht einbehalten wurde, erfüllt den Tatbestand der Steuerhinterziehung nach § 370 Absatz 1 Nummer 1 der Abgabenordnung. Die Verteidigungslinie, es habe sich um die Ausnutzung einer Gesetzeslücke gehandelt, wies der Senat zurück. Es sei eine Selbstverständlichkeit, dass Steuererstattungen nur auf tatsächlich gezahlte Steuern erfolgen können. Damit ist die Strafbarkeit höchstrichterlich festgestellt.
Im zugrundeliegenden Bonner Verfahren wurden zwei britische Aktienhändler wegen Steuerhinterziehung beziehungsweise Beihilfe zur Steuerhinterziehung zu Bewährungsstrafen verurteilt. Bei einem der Verurteilten ordnete das Gericht die Einziehung von Taterträgen in Höhe von 14 Millionen Euro an. Die beteiligte Privatbank M.M. Warburg & CO musste rund 176 Millionen Euro einbüßen; der Bundesfinanzhof bestätigte zudem eine Steuerrückforderung der Hamburger Finanzverwaltung gegenüber der Bank in Höhe von 155 Millionen Euro.
Was Cum-Cum von Cum-Ex unterscheidet
Cum-Cum funktioniert nicht über eine mehrfache Erstattung, sondern über die Vermeidung der Steuer überhaupt. Ausländische Aktionäre unterliegen der deutschen Kapitalertragsteuer auf Dividenden, können sie aber – je nach Doppelbesteuerungsabkommen – nicht oder nur eingeschränkt anrechnen. Die Idee: Ein ausländischer Investor überträgt seine Aktien kurz vor dem Dividendenstichtag an eine inländische Gesellschaft, oft eine Bank. Die deutsche Gesellschaft kassiert die Dividende und zahlt die Kapitalertragsteuer, die sie ihrerseits vollständig anrechnen kann. Nach dem Stichtag wandert das Paket zurück zum ursprünglichen Eigentümer. Wirtschaftlich haben beide eine Rendite erzielt, als wäre die Steuer nie angefallen – obwohl die Bank die Steuer formal schuldete und abführte.
Für die steuerliche Beurteilung ist entscheidend, wer zu welchem Zeitpunkt das wirtschaftliche Eigentum an den Aktien hielt. § 39 der Abgabenordnung regelt, dass Wirtschaftsgüter demjenigen zuzurechnen sind, der die wirtschaftliche Herrschaft über sie ausübt – nicht zwingend dem zivilrechtlichen Eigentümer. Der Bundesfinanzhof hat mit Urteil vom 2. Februar 2022 klargestellt: Ein Erstattungsanspruch für Kapitalertragsteuer besteht nur dann, wenn die Steuer tatsächlich einbehalten und abgeführt wurde und dem Erstattungsberechtigten die Aktien in diesem Sinne zuzurechnen sind. In vielen Cum-Cum-Gestaltungen, bei denen die Übertragung keinen eigenständigen wirtschaftlichen Zweck hatte, griff die Finanzverwaltung zudem auf § 42 der Abgabenordnung zurück – den Missbrauch von Gestaltungsmöglichkeiten: Wer eine Struktur nur wählt, um Steuern zu sparen, ohne dass außersteuerliche Gründe vorliegen, erzielt keinen Steuervorteil.
Das Bundesministerium der Finanzen stellte mit Schreiben vom 9. Juli 2021 fest, dass es Cum-Cum-Gestaltungen in den meisten Fällen für rechtswidrig hält.
Der Rechtsstand: höchstrichterlich hier, im Aufbau dort
Für Cum-Ex ist die strafrechtliche Linie gezogen. Der BGH hat 2021 entschieden, die Revisionen der Verurteilten verworfen. Nachfolgende Verfahren vor verschiedenen Landgerichten laufen auf dieser Grundlage; Staatsanwaltschaften in Köln, Frankfurt, München, Hamburg und anderen Städten ermitteln weiter. Die Verjährungsfrist für besonders schwere Fälle der Steuerhinterziehung nach § 376 Absatz 1 der Abgabenordnung beträgt 15 Jahre, was ältere Tatzeiträume noch erreichbar macht.
Für Cum-Cum ist der strafrechtliche Befund ein anderer. Lange galt das Modell als steuerrechtlich grenzwertig, aber strafrechtlich kaum verfolgbar. Das Oberlandesgericht Frankfurt ließ im Dezember 2024 erstmals eine Anklage wegen Steuerhinterziehung durch Cum-Cum-Gestaltungen zur Hauptverhandlung zu. Damit ist ein Einstieg in die strafrechtliche Aufarbeitung belegt, ein Abschluss nicht.
Der Bundesfinanzhof hat mit einem weiteren Urteil vom 1. Juli 2025 die Grundsätze zu wirtschaftlichem Eigentum und Gestaltungsmissbrauch bei Cum-Cum weiter konkretisiert. Die Zuweisung des wirtschaftlichen Eigentums im Einzelfall bleibt dabei maßgeblich – und diese Würdigung ist aufwendig, weil jede Transaktion gesondert betrachtet werden muss.
Was zurückgefordert wurde – und was nicht
Die Schadensschätzungen für beide Modelle zusammen variieren erheblich, weil unterschiedliche Stellen unterschiedliche Größen messen: den gesamten Steuerschaden eines Zeitraums, die tatsächlich zu Unrecht erstatteten Beträge, den in einem Verfahren festgestellten Schaden und die tatsächlich eingezogenen Mittel. Diese Größen dürfen nicht addiert werden.
Für Cum-Ex nennt das Briefing Schätzungen von mindestens 10 Milliarden Euro Steuerschaden in Deutschland; für Cum-Cum belaufen sich die beim Bundesfinanzministerium in Bearbeitung befindlichen Fälle auf rund 7,3 Milliarden Euro zum 31. Dezember 2024. Europaweit werden die Schäden in einer Spannweite von deutlich über 100 Milliarden Euro geschätzt – diese Zahl stammt jedoch aus Studien und ist nicht mit amtlich festgestellten Beträgen vergleichbar.
Was bis zum 31. Dezember 2023 bei abgeschlossenen Cum-Cum-Fällen tatsächlich zurückgefordert wurde: rund 226,7 Millionen Euro – nach Angaben des Finanzministeriums. Eine Umfrage der BaFin unter beaufsichtigten Instituten im Juli 2026 ergab, dass rund 60 Prozent der Gesamtbelastung bereits von den betroffenen Instituten gezahlt wurden; der Rest seien potenzielle künftige Belastungen. Zahlen zu steuerstrafrechtlichen Ermittlungen gegen Führungspersonen nannte die Behörde nicht.
Was als Nächstes zeigt, in welche Richtung die Aufarbeitung läuft: der Ausgang der ersten Cum-Cum-Strafverfahren nach der Frankfurter OLG-Entscheidung, die Entwicklung der Rückforderungsquote durch die Finanzverwaltung – und ob die Verjährungsfristen bei älteren Cum-Cum-Fällen eingehalten werden, bevor Ermittlungsverfahren abgeschlossen sind.