
Wer 2005 den Mindestlohn verdiente, bekam netto 350 Lira im Monat, nach dem Kurs vom Jahresende 221 Euro. Seit Januar 2026 sind es 28.075,50 Lira, zum Kurs vom 13. Oktober 2026 509 Euro, ohne Abzug der Euro-Teuerung. Am 1. Januar 2005 wurde eine Million alte Lira zu einer neuen.
Was von 1980 bis 2001 geschah: Öffnung nach außen, Preise außer Kontrolle
Am 24. Januar 1980 gab die Regierung von Süleyman Demirel Preiskontrollen und festen Wechselkurs auf und ließ die Banken ihre Zinsen selbst setzen. Nach dem Putsch vom 12. September 1980 hielt das Militär am Kurs fest und machte Turgut Özal zum stellvertretenden Ministerpräsidenten für die Wirtschaft. Am 6. November 1983 gewann seine ANAP 45,1 Prozent und 211 von 399 Sitzen; Özal regierte bis 1989 als Ministerpräsident, dann bis 1993 als Staatspräsident.
Die Öffnung wirkte: Exporte von 3,6 Milliarden Dollar 1980 auf 20,1 Milliarden 1990, Wachstum 1981 bis 1993 im Mittel 5,1 Prozent im Jahr. Die Bundesregierung nannte 1984 als Hauptziel des Özal-Programms die Bekämpfung der Inflation; die lag in denselben Jahren im Mittel bei 51 Prozent.
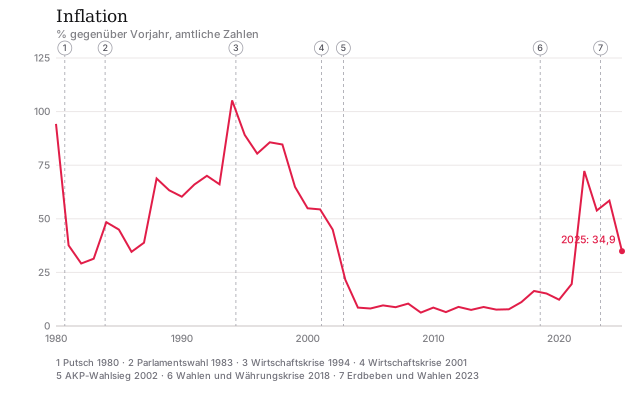
Der erste Berg gehört den Koalitionen der neunziger Jahre unter Demirel, Tansu Çiller, Mesut Yılmaz, Necmettin Erbakan und Bülent Ecevit. Im ersten Quartal 1994 brach eine Finanzkrise aus: Die Wirtschaft schrumpfte um 4,7 Prozent, die Teuerung erreichte 105 Prozent. Die zweite Krise, Februar 2001: Die Regierung Ecevit gab am 22. Februar den festen Wechselkurs auf, der Dollar verdoppelte sich, die Wirtschaft schrumpfte um 5,5 Prozent. Am 25. April 2001 bekam die Zentralbank per Gesetz die Preisstabilität als Hauptziel, die Wahl ihrer Instrumente und ein Verbot, dem Staat Geld zu leihen; der IWF stockte seinen Kredit im Mai 2001 auf 19 Milliarden Dollar auf.
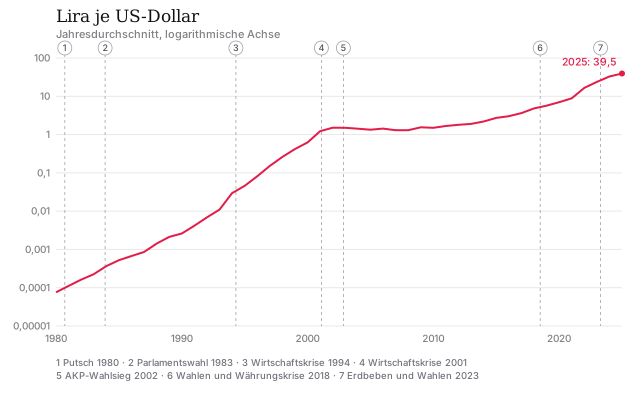
Die Gerade bis 2001 ist der Befund: Jedes Jahr verlor die Lira ungefähr denselben Prozentsatz, von 0,00008 heutigen Lira je Dollar 1980 auf 1,23, das 16.000-Fache. Von 2002 bis 2013 stieg der Dollar nur von 1,51 auf 1,90 Lira; ab 2018 kehrt die alte Steigung zurück.
Was nach 2002 kam: einstellige Inflation, verdreifachtes Einkommen
Am 3. November 2002 gewann die AKP mit 34,3 Prozent 363 der 550 Sitze; Abdullah Gül wurde am 18. November Ministerpräsident, Recep Tayyip Erdoğan am 15. März 2003. Sie behielten das Programm von 2001 bei. Die Teuerung fiel von 45 Prozent 2002 auf 8,6 Prozent 2004, der Leitzins von 57 Prozent Anfang 2002 auf 13,5 Prozent Anfang 2006; 2006 begann das ausdrückliche Inflationsziel, im Mai 2008 lief das IWF-Programm aus. Das Einkommen je Kopf stieg von 3.591 Dollar 2002 auf 12.636 Dollar 2013, in laufenden Dollar; die Exporte wuchsen auf fast das Vierfache, die Bruttoreserven von 28 auf 131 Milliarden Dollar.
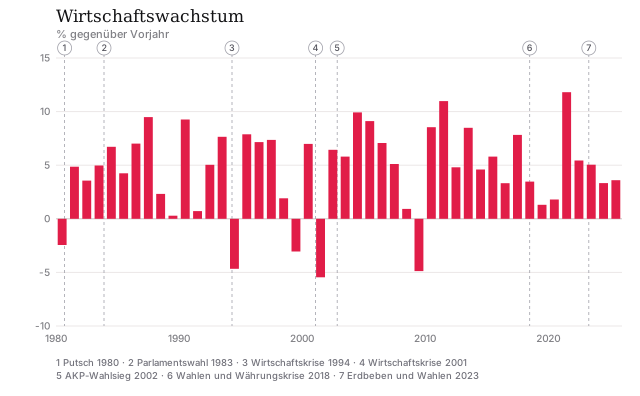
Die Balken zeigen einen Sägezahn: 2009 minus 4,9 Prozent, 2011 plus 11,0. Gegen die Weltbank-Gruppe der Länder mit oberem mittlerem Einkommen (von China dominiert) wuchs die Türkei 2003 bis 2013 mit 6,0 Prozent im Jahr etwas langsamer (Gruppe: 6,9), 2014 bis 2025 mit 4,8 Prozent etwas schneller (4,4). Die Ökonomen Daron Acemoglu und Murat Üçer führen die Jahre bis 2007 auf die Reformen nach 2001 und den EU-Prozess zurück; danach sehen sie Rückbau der Institutionen und schwächeres Wachstum.
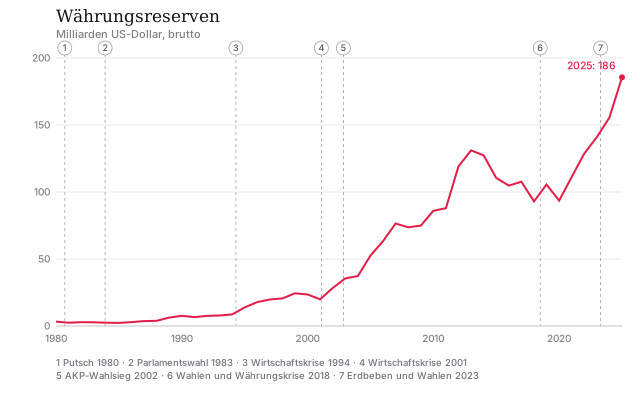
Reserven sind der Vorrat an Devisen und Gold zum Stützen der Lira; brutto heißt ohne Abzug dessen, was die Zentralbank sich von Banken geliehen hat. Von 2013 bis 2018 fiel die Kurve um 38 Milliarden Dollar, während der Dollar von 1,90 auf 4,83 Lira stieg; von 2023 bis 2025 wuchs sie um 45 Milliarden.
Was ab 2018 geschah: Präsidialsystem, Währungskrise, Zinsexperiment
Recep Tayyip Erdoğan wurde am 10. August 2014 Präsident; das Referendum vom 16. April 2017 schuf das Präsidialsystem, die Wahl vom 24. Juni 2018 (52,59 Prozent) setzte es in Kraft. Im Sommer 2018 die Währungskrise: Am 2. Januar 2018 kostete ein Euro 4,54 Lira, am 13. August 7,83. Mitte September hob die Zentralbank den Leitzins von 17,75 auf 24 Prozent; die Teuerung stieg 2018 auf 16,3 Prozent.
Dann kam das Experiment. Am 20. November 2020 sagte Staatspräsident Erdoğan auf der MÜSİAD-Messe: „Faiz sebeptir, enflasyon neticedir“ – Zins Ursache, Inflation Folge. Ab September 2021 senkte die Zentralbank den Leitzins von 19 auf 14 Prozent, 2022 auf 9, im Februar 2023 auf 8,5 Prozent, bei 72 Prozent amtlicher Teuerung 2022 (ENAG schätzt höher); der reale Zins ihrer Kredite an Banken lag 2022 nach IWF-Rechnung bei minus 59 Prozent. Am 20. Dezember 2021 kostete ein Euro 19,68 Lira, dreimal so viel wie Ende 2018; am Tag darauf verpflichtete sich der Staat per Verordnung, Sparern Kursverluste auf Lira-Einlagen zu ersetzen.
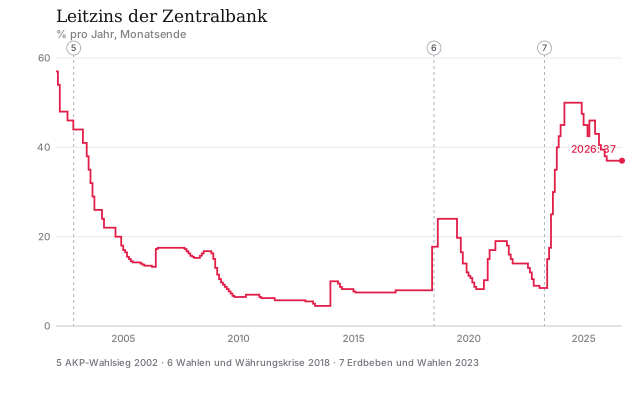
Der Leitzins ist der Zins, zu dem die Zentralbank den Banken eine Woche lang Geld leiht; vor Mai 2010 war es der Übernachtzins, daher der Bruch. Drei Bewegungen: der lange Abstieg bis 2013, die Sprünge in den Krisen 2014 und 2018, ab 2021 die Senkung gegen die Preise – im Jahresvergleich der einzige Abschnitt, in dem der Zins fiel, während die Teuerung stieg.
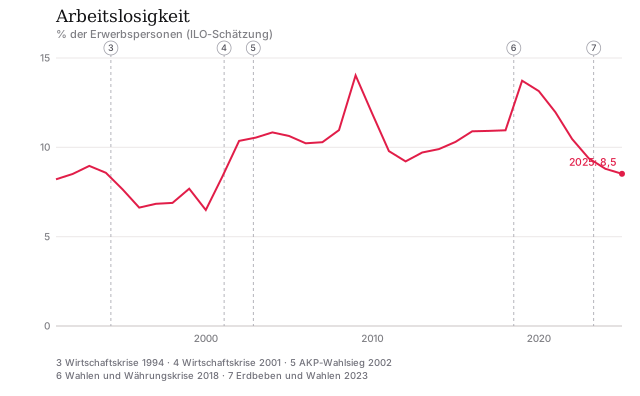
Die Arbeitslosigkeit folgt den Krisen mit einem Jahr Verzögerung (2009, 2019). Die Quote ist eine ILO-Schätzung auf Basis der TÜİK-Erhebungen und zählt nur, wer aktiv sucht; 2025 fiel sie auf 8,5 Prozent, den niedrigsten Wert seit 2001.
Seit 2023: Erdbeben, Wahl, Kehrtwende – und die Zahlen von 2026
Am 6. Februar 2023 trafen zwei Beben der Stärke 7,8 und 7,5 den Südosten; die Weltbank schätzte den direkten Sachschaden auf 34,2 Milliarden Dollar, 4 Prozent der Wirtschaftsleistung von 2021. Am 28. Mai 2023 gewann Erdoğan die Stichwahl mit 52,18 Prozent gegen Kemal Kılıçdaroğlu. Ab Juni 2023 hob die Zentralbank den Leitzins in neun Schritten von 8,5 auf 50 Prozent; Finanzminister ist Mehmet Şimşek, der IWF spricht vom neuen Wirtschaftsprogramm seit Mitte 2023.
Die eigenen Ziele wurden verfehlt: Das Mittelfristige Programm vom September 2023 versprach für Ende 2024 eine Teuerung von 33 Prozent, es wurden 44,4; für Ende 2025 15,2 Prozent, es wurden 30,9. Das Programm vom September 2025 nennt für Ende 2026 16 Prozent, für 2027 9. Der IWF schrieb im Februar 2026, Haushaltskonsolidierung, Lohnpolitik und straffe Geldpolitik hätten die Teuerung gedrückt; ein entschiedener Kurs könne 2027 einstellige Werte bringen.
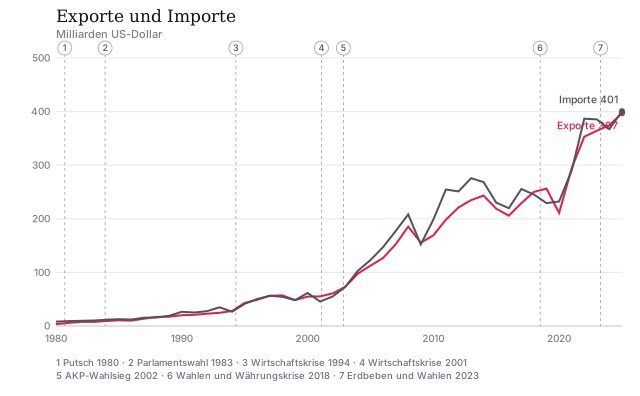
Der Außenhandel ist die ruhigste Kurve: Exporte von 3,6 Milliarden Dollar 1980 auf 397 Milliarden 2025, Importe von 8,2 auf 401 Milliarden, Waren und Dienstleistungen, laufende Preise. In den Krisenjahren 1994 und 2001 schrumpfte die Lücke, weil die Importe einbrachen.
2026 in Kürze: Im September lag die amtliche Teuerung bei 29,73 Prozent, ENAG kam nach Medienberichten auf 46,61. Der Leitzins steht seit dem 22. Januar 2026 bei 37 Prozent, bestätigt am 10. September. Die Weltbank führt die Türkei trotz 16.300 Dollar Einkommen je Kopf (2025) weiter als Land mit oberem mittlerem Einkommen, weil ihre Umrechnung bei anhaltend hoher Inflation nicht trage. Ob die Kehrtwende hält, zeigt die Dezember-Zahl von TÜİK gegen das Ziel von 16 Prozent.
Kommentar: Was hat die Regierung geleistet?
Der Maßstab zuerst, damit jeder widersprechen kann. Drei Fragen, für jede Regierung dieselben: Hat sie ihre eigenen Ziele erreicht? Wie steht die Türkei gegen ihre Weltbank-Vergleichsgruppe? Was hat sie geerbt, was selbst gesetzt? Keine Noten; bestreitbar ist das Urteil, nicht die Zahlen.
Özal erbte das Programm vom Januar 1980 und ein Militärregime. Die Öffnung gelang, die Exporte verfünffachten sich bis 1990; sein eigenes Ziel, die Inflation zu bekämpfen, verfehlte er: 51 Prozent im Mittel. Die Koalitionen von 1991 bis 2002 erbten diese Inflation und trieben sie auf 77 Prozent; sie hinterließen zwei Krisen und den Neuanfang von 2001.
Für die Regierung spricht: Von 2002 bis 2013 stieg das Einkommen je Kopf von 3.591 auf 12.636 Dollar, Exporte und Reserven wuchsen auf das Vier- bis Viereinhalbfache, und die Reihe seit 1980 kennt nur dieses eine Jahrzehnt einstelliger Inflation. Seit 2014 wächst die Türkei etwas schneller als ihre Vergleichsgruppe, seit 2023 korrigiert die Regierung den Kurs, der IWF bescheinigt ihr Erfolge.
Gegen sie spricht: Das Jahrzehnt stand auf dem Programm von 2001, der Zentralbankunabhängigkeit und dem IWF-Vertrag, alles geerbt; Acemoglu und Üçer datieren den Rückbau der Institutionen auf die Zeit danach. Das Ziel von 5 Prozent hat die Regierung seit 2012 nie getroffen. 2021 bis 2023 war selbst gesetzt: Der Präsident erklärte den Zins zur Ursache, die Zentralbank senkte ihn, die Teuerung stieg auf 72 Prozent, in der Vergleichsgruppe auf 8,8, und der Staat übernahm das Kursrisiko der Sparer. Seit 2023 repariert sie den eigenen Schaden und verfehlt zwei Jahre in Folge die eigenen Zwischenziele.
Nach dem Maßstab: Die beste Bilanz hat die Regierung Erdoğan in ihrem ersten Jahrzehnt, mit geerbtem Werkzeug. Die schlechteste hat dieselbe Regierung von 2021 bis 2023, mit eigenem Werkzeug. Özal veränderte die Struktur, nicht die Preise; die Koalitionen weder das eine noch das andere. Die Zentralbank bekam 2001 ihren Zins. Sie verlor ihn 2021. Sie hat ihn seit 2023 zurück. Was fehlt, benennt der IWF: mehr Unabhängigkeit der Zentralbank.