
Ende September 2025 kostete ein Dollar 41,51 Lira, Ende September 2026 48,93 Lira: 18 Prozent mehr. Die Verbraucherpreise stiegen in denselben zwölf Monaten nach dem Statistikamt TÜİK um 29,73 Prozent. Ein Einkauf für 1.000 Lira kostete ein Jahr später im Schnitt 1.297 Lira. In Dollar stieg sein Preis von 24,09 auf 26,51 Dollar. Die Lira verliert an Kurs, und doch zahlt mehr, wer in Dollar rechnet.
Was nominal und was real bei der Lira heißt
Der nominale Wechselkurs ist der Preis am Schalter: so viele Lira für einen Dollar. Die Bank für Internationalen Zahlungsausgleich (BIZ) in Basel misst die Lira zusätzlich gegen einen Korb aus den Währungen von 64 Ländern, gewichtet nach ihrem Handel mit Industriewaren. Das ist der effektive Wechselkurs, ein Index mit dem Jahr 2020 als 100.
Der reale effektive Wechselkurs heißt: derselbe Index, bereinigt um die Verbraucherpreise in der Türkei und bei den Handelspartnern. Er zeigt, ob türkische Waren und Dienste im Vergleich zum Ausland teurer oder billiger geworden sind. Steigt er, verliert das Land nach der Definition der BIZ an Wettbewerbsfähigkeit beim Preis. Ob eine Währung zu teuer ist, sagt der Stand des Index nicht; er zeigt nur die Veränderung.
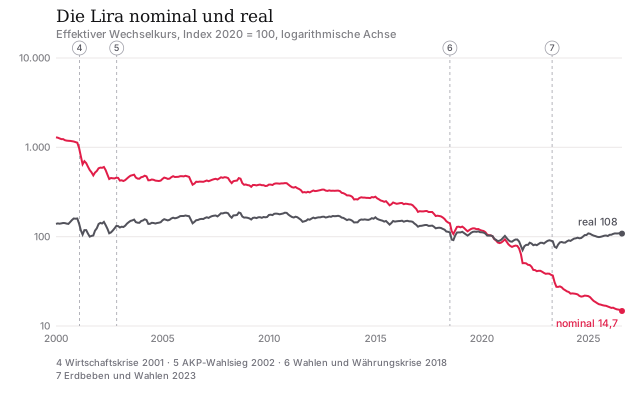
Die nominale Linie fällt fast stetig, von 1.295 im Januar 2000 auf 14,7 im August 2026. Die reale Linie verliert im selben Zeitraum nur 22 Prozent, von 138,9 auf 108,1. Der Kursverlust hat also fast nur die höhere Teuerung ausgeglichen. Real liegt der Gipfel im August 2008 bei 186,4, das Tief im Dezember 2021 bei 70,7, zwischen den Zäsuren 6 und 7. Seither steigt die Linie und steht etwa dort, wo sie 2019 stand. Der Index rechnet mit den amtlichen Preisen von TÜİK; legte man die deutlich höheren Schätzungen der Forschergruppe ENAG zugrunde, wäre der reale Anstieg noch größer.
Warum der Dollar jedes Jahr mehr Lira kostet
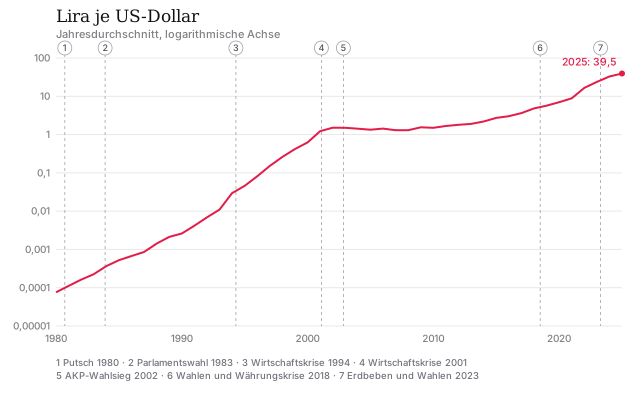
Auf der logarithmischen Achse heißt gleicher Abstand gleicher Prozentsprung. Nach dem Sprung von 2022 wird die Kurve flacher. Der Dollar stieg im Jahresmittel 2022 um 87 Prozent, 2023 um 43, 2024 um 38 und 2025 um 20 Prozent. Die amtliche Teuerung lag im Jahresmittel bei, 59 und 35 Prozent. Seit 2023 steigt der Dollar also langsamer als die Preise.
Fünf Ursachen treiben den nominalen Verfall. Die erste ist das Preisgefälle: Im Euroraum stiegen die Preise 2022 um 8,4 Prozent, 2025 um 2,1 Prozent. Hielte die Lira bei viel höherer Teuerung ihren Kurs, würden türkische Waren im Ausland Jahr für Jahr teurer.
Die zweite ist die Außenrechnung. Die Türkei gibt mehr Devisen aus, als sie einnimmt. 2023 lag ihr Defizit in der Leistungsbilanz, der Rechnung aller laufenden Zahlungen mit dem Ausland, nach dem Internationalen Währungsfonds (IWF) bei 3,6 Prozent der Wirtschaftsleistung; die Einfuhr von Brennstoffen allein machte 6,0 Prozent aus. Die Lücke muss Geld aus dem Ausland füllen. Bleibt es aus, fällt der Kurs.
Die dritte ist die Zinspolitik. Von September 2021 bis Februar 2023 senkte die Zentralbank den Leitzins von 19 auf 8,5 Prozent, während die Teuerung stieg. Lira-Ersparnisse verloren an Kaufkraft. Von September bis Dezember 2021 verlor die Lira gegenüber dem Korb im Monatsmittel 36 Prozent.
Die vierte ist das Vertrauen. Am 18. März 2021 hob die Zentralbank den Leitzins von 17 auf 19 Prozent an, am 19. März bekam sie einen neuen Präsidenten. Nach Darstellung des IWF geriet die Wende der Geldpolitik damit in Zweifel; die Lira gab deutlich nach. Von 2019 bis 2024 traten fünf Präsidenten der Zentralbank ihr Amt an. Am 19. März 2025, dem Tag der Festnahme des Istanbuler Bürgermeisters Ekrem İmamoğlu, fiel die Lira um 4 Prozent. Ausländische Anleger zogen nach Angaben des IWF binnen zwei Wochen rund 18 Milliarden Dollar aus Lira-Anlagen ab. Die Zentralbank stützte den Kurs; ihre Reserven nach Abzug aller Devisenschulden einschließlich Swaps fielen binnen einer Woche von 56,9 auf 29,1 Milliarden Dollar.
Die fünfte ist die Flucht in den Dollar. Ende 2021 lagen nach Angaben der Regierung 62,7 Prozent der Bankeinlagen von Inländern in fremder Währung. Wer in Dollar spart, kauft bei Unruhe nach; das drückt den Kurs weiter. Im Dezember 2021 führte der Staat Lira-Konten mit Kursschutz ein, um Sparer in der Lira zu halten. Ende August 2026, nach ihrem Auslaufen, lagen 61,5 Prozent aller Einlagen in Lira.
Warum die Lira real steigt – und wer das kritisiert
Ab Juni 2023 hob die Zentralbank den Leitzins schrittweise von 8,5 auf 50 Prozent; seit Januar 2026 liegt er bei 37 Prozent. Hohe Zinsen machen die Lira attraktiv: Sparer im Inland bleiben in Lira, Anleger aus dem Ausland leihen sich Dollar und legen sie in Lira an, um den Zinsunterschied mitzunehmen. Dazu glättet die Zentralbank Ausschläge mit Eingriffen am Devisenmarkt. So steigt der Dollar langsamer als die Preise.
Die Zentralbank hat das offen benannt. Im Februar 2024 nannte sie die reale Aufwertung der Lira in ihrem Zinsbeschluss ein Schlüsselelement für sinkende Inflation, von März 2024 bis Juli 2025 einen von drei Wegen dorthin, neben schwächerer Nachfrage und besseren Erwartungen. Seit September 2025 steht dort statt der realen Aufwertung allgemein der Wechselkurs. Ein Ziel für den Kurs setzt sie nach eigenen Angaben nicht, weder nominal noch real; sie greife nur gegen übermäßige Ausschläge ein. Der Hebel: Steigt der Dollar langsam, verteuern sich eingeführte Waren und Energie in Lira weniger.
Der IWF sieht darin auch ein Risiko. Sein Stab schätzte die Lira im Januar 2026, gemessen an einem zu großen Defizit in der Leistungsbilanz, real um 8,7 Prozent überbewertet, in einer Spanne von 6,3 bis 11,1 Prozent; zwei andere IWF-Modelle zeigen eine Unterbewertung, mit für die Türkei sehr großen Abweichungen. Die geringe Schwankung zum Dollar stärke zwar das Vertrauen der Sparer, schreibt der Stab, ziehe aber unbeständiges Geld an und könne in eine plötzliche Korrektur münden. Er rät, der Lira mehr Spielraum zu lassen, sobald Inflationserwartungen und Reserven es erlauben. Die türkische Seite sieht nach demselben Bericht kaum Anzeichen für einen breiten Verlust an Wettbewerbsfähigkeit; kurzfristig stünden arbeitsintensive Branchen unter Druck.
Was das für Löhne, Ersparnisse, Firmen und Familien heißt
Für Exporteure wird es schwerer; 41,4 Prozent der türkischen Warenausfuhr gingen 2024 in die EU. Mustafa Gültepe, Präsident des Exporteursverbands TİM, sagte im September 2026 nach Medienberichten, die Kosten stiegen schneller als der Kurs; wer seinen Preisvorteil verliere, verliere Märkte, und das könne Auslastung und Arbeitsplätze treffen.
Firmen außerhalb des Finanzsektors verschulden sich in Devisen, weil Lira-Kredite teurer sind, schreibt der IWF. Ihre Netto-Schuld in fremder Währung wuchs von 129 Milliarden Dollar im September 2024 auf 182 Milliarden im Oktober 2025; im Juli 2026 waren es nach Medienberichten über Zahlen der Zentralbank 210,8 Milliarden. Fällt die Lira plötzlich, wachsen diese Schulden in Lira gerechnet.
Der Netto-Mindestlohn war zu Jahresbeginn 2016 409 Euro wert, Anfang 2022 282 Euro, Anfang 2026 558 Euro, jeweils zum Kurs des letzten Bankarbeitstags davor, ohne Abzug der Euro-Teuerung. Weil der Betrag in Lira das Jahr über gleich bleibt, war er am 13. Oktober 2026 noch 509 Euro wert.
Wer in Dollar sparte, bekam Ende September 2026 18 Prozent mehr Lira als ein Jahr zuvor, konnte damit aber rund 9 Prozent weniger kaufen.
Bei Überweisungen aus Deutschland gilt dasselbe: 100 Euro brachten Ende September 2025 4.875 Lira, Ende September 2026 5.556 Lira, 14 Prozent mehr. Das Geld kaufte in der Türkei trotzdem rund 12 Prozent weniger.
Ob die reale Aufwertung weitergeht, zeigt jeden Monat der Vergleich von Dollar und Preisen. Im September 2026 stieg der Dollar um 1,6 Prozent, die Preise um 1,84 Prozent. Am 22. Oktober und am 10. Dezember 2026 entscheidet die Zentralbank über den Leitzins, am 12. November legt sie ihren Inflationsbericht vor. Nominal fällt die Lira, solange die Teuerung in der Türkei über der ihrer Handelspartner liegt. Offen ist nur, ob schneller oder langsamer als die Preise.